
年収2026/08/17
月収26万 手取りは約20.7万円|年収400万との違いと生活費
- 月収26万の手取りは約20.5万〜21万円
- 月収26万円から引かれる金額の内訳
- 住民税なしなら約21.7万円、40歳以上なら介護保険料が加わる
- 月収26万円の年収は賞与なしで312万円
- 手取り26万円を希望するなら額面月収33万〜34万円を目指す
- 年収400万の手取りは年間約310万〜325万円が目安
- 月収とボーナスの配分別に見る手取り額
- 400万円・500万円・600万円で比較する手取りの差
- 扶養や年齢で月収26万円の振込額は変わる
- 月収26万円では厚生年金の本人負担は23,790円
- 扶養・居住地・年齢・控除で変わる項目
- 賞与の有無だけでは年間手取りは決まらない理由
- 年収400万円は2024年の平均478万円を下回る
- 手取り約21万円なら家賃は管理費込み5万〜6万円を推奨
- 一人暮らしは毎月3万円を残す予算から決める
- 家族世帯は一人の月収26万円だけで固定費を増やさない
- 月収26万円から収入を上げるなら月給の保証額を比較する
- 年収400万円の求人でも月給と賞与の条件を照合する
- 給与明細を確認し希望月給と面接で伝える実績を決める
- 年齢・性別・雇用形態を分けて年収データを見る
- 平均年収だけで今の待遇を判断できない理由
- 年収400万で送れる生活を家族構成別に考える
- 一人暮らしで家賃と貯蓄を両立させる目安
- 二人暮らしと子どもがいる世帯で変わる家計
- 車・住宅購入・教育費を考えるときの注意点
- 年収400万の求人票で確認したい待遇の内訳
- 年収表示と月給表示から実際の収入を読み解く
- 固定残業代・賞与・手当を比較するときのポイント
- 年収400万から手取りと年収を増やす順番
- 支出を見直して毎月の余剰資金をつくる
- 昇給と転職のどちらを選ぶかを現在地から判断する
- 年収アップを狙う転職で選考準備を進める
- 希望年収を根拠とともに伝える準備をする
- 職務経歴書と面接で再現性のある実績を示す
- 年収400万についてよくある疑問
- 年収400万は高いのか
- 年収400万でいくら貯金できるのか
- 年収400万の家賃はいくらまでが目安か
額面の月収26万円なら、通常月の手取りは約20.5万〜21万円が目安です。「手取りが月26万円」の場合は額面月収が約33万〜34万円となり、ボーナスなしの年収400万円前後に近づきます。求人票の26万円と、口座に振り込まれる26万円は分けて考えましょう。
年収400万と聞いても、口座に残る金額や無理なく暮らせる家賃はすぐに分かりません。税金や社会保険料、賞与の割合、扶養の有無によって、同じ額面でも手取りが変わるためです。
この記事では月収26万円の控除内訳と賞与別の年収を先に示し、年収400万円の手取り、生活費、求人票の見方、年収アップを目指す転職準備まで解説します。月収26万円の試算には2026年度の協会けんぽ東京都の料率を用います。
月収26万の手取りは約20.5万〜21万円
月収26万円から引かれる金額の内訳
額面26万円から税金と社会保険料を引くと、住民税が月1万円の場合の振込額は206,656円です。毎月の予算は約20.5万円で組むと、手取りを高く見積もることを避けられます。以下は40歳未満・扶養なし・会社員・協会けんぽ東京支部・標準報酬月額26万円・一般の事業・所得税は甲欄の試算で、住民税1万円は説明用の仮定です。
給与明細の項目 | 月額 | 計算の前提 |
|---|---|---|
額面月収 | 260,000円 | 毎月の給与が一定 |
健康保険料 | 12,805円 | 本人負担4.925% |
厚生年金保険料 | 23,790円 | 本人負担9.15% |
子ども・子育て支援金 | 299円 | 本人負担0.115% |
雇用保険料 | 1,300円 | 本人負担0.5% |
所得税・復興特別所得税 | 5,150円 | 2026年分の月額表、扶養0人 |
住民税 | 10,000円 | 前年所得に基づく税額を仮置き |
差引支給額 | 206,656円 | 上記の控除だけを差し引いた額 |
健康保険と厚生年金は、給与を一定の幅に区分した標準報酬月額で計算します。子ども・子育て支援金は2026年4月分から加わるため、ここでは新しい負担が適用される月を示しています。通勤手当なども社会保険の報酬に含まれ、実際の標準報酬月額が26万円より高くなる場合があります。(出典:令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表)
雇用保険の本人負担は一般の事業で0.5%です。所得税は社会保険料等を控除した後の給与221,806円に対応する甲欄・扶養0人の税額を使っています。(出典:令和8(2026)年度 雇用保険料率のご案内、令和8年分 源泉徴収税額表 - 国税庁)
給与明細では「総支給額」「控除合計」「差引支給額」の順に照合してください。社宅費、組合費、財形貯蓄などの会社独自の天引きがあれば、上の計算より振込額は小さくなります。財形貯蓄は使える現金を減らしますが、税金ではなく自分の貯蓄への振替です。税・保険料の負担と分けて把握しましょう。
住民税なしなら約21.7万円、40歳以上なら介護保険料が加わる
住民税がかからない月は、上の条件で手取りが約21.7万円になります。前年の収入が少ない人が現在と同じ給与を受け取っていても、住民税が始まると振込額が下がることがあります。新卒1年目でも前年のアルバイト所得などで課税されるため、入社年だけでは決まりません。
住民税の給与天引きは、通常6月から翌年5月まで続きます。転職前に高い給与を受け取っていた人は、転職後の月収が26万円でも、その年の住民税が高くなることがあります。家計に使う数字は一般的な試算ではなく、会社から渡される住民税の税額通知書の月額に置き換えてください。給与が下がった直後ほど、前年所得の影響を見落とさないことが重要です。
40〜64歳では介護保険料が加わります。2026年度の料率1.62%を労使折半する場合、標準報酬月額26万円で本人負担は月2,106円です。健康保険組合の加入者はその組合の料率を使います。扶養親族がいる場合は所得税なども変わるので、上の表の控除欄を給与明細と一つずつ照合しましょう。
2026年の所得税は、通常月の源泉徴収額と年末調整後の年税額を分けて考えます。令和8年度税制改正による基礎控除等の見直しは、2026年11月までの源泉徴収事務を変えず、12月の年末調整などに反映されます。還付があっても毎月続く収入として家賃の予算に含めないのがおすすめです。(出典:令和8年度税制改正による所得税の基礎控除の引上げ等について)
月収26万円の年収は賞与なしで312万円
月収26万円を12か月受け取ると、額面年収は312万円です。年収400万円になるには、年間88万円の賞与や追加の給与が必要になります。「月収26万円なら年収400万円」と自動的に考えず、月例給与と賞与を足して判断してください。
給与の配分例 | 額面月収 | 年間賞与 | 額面年収 |
|---|---|---|---|
賞与なし | 26万円 | 0円 | 312万円 |
月収2か月分を賞与として支給 | 26万円 | 52万円 | 364万円 |
年収400万円になる配分 | 26万円 | 88万円 | 400万円 |
月収4か月分を賞与として支給 | 26万円 | 104万円 | 416万円 |
この表は配分の計算例で、各社の賞与実績ではありません。賞与の「2か月分」は基本給を基準にすることが多く、手当込みの月収26万円をそのまま掛けると過大評価につながります。たとえば基本給22万円・手当4万円なら、基本給2か月分の賞与は44万円です。求人票では基本給と手当の区分、賞与の算定対象を確認しましょう。
月収には残業代を含む場合もあります。残業込みで26万円なら、残業が少ない月の手取りは上の試算より減ります。固定残業代が含まれる求人では対象時間と超過分の支給条件を確認し、基本給だけで生活を支えられるかも見てください。賞与のない年収312万円と賞与込みの年収400万円では、毎月の振込額が近くても年間の貯蓄余力が違います。
手取り26万円を希望するなら額面月収33万〜34万円を目指す
毎月の振込額として26万円を得たいなら、賞与なしの給与で額面月収33万〜34万円、年収約396万〜408万円を候補探しの目安にします。「年収400万円」という条件だけでは、通常月の手取り26万円は確保できません。
月給26万円・賞与88万円の求人は年収400万円ですが、通常月の振込額は約20万円台です。対して年収400万円を12分割する給与なら、通常月の振込額が26万円前後に近づきます。引っ越しや毎月の積立を目的に転職する人は、想定年収より先に月給の保証額を見るほうが判断を誤りにくくなります。年収400万円そのものの手取りは、次の節で詳しく確認できます。
年収400万の手取りは年間約310万〜325万円が目安
月収とボーナスの配分別に見る手取り額
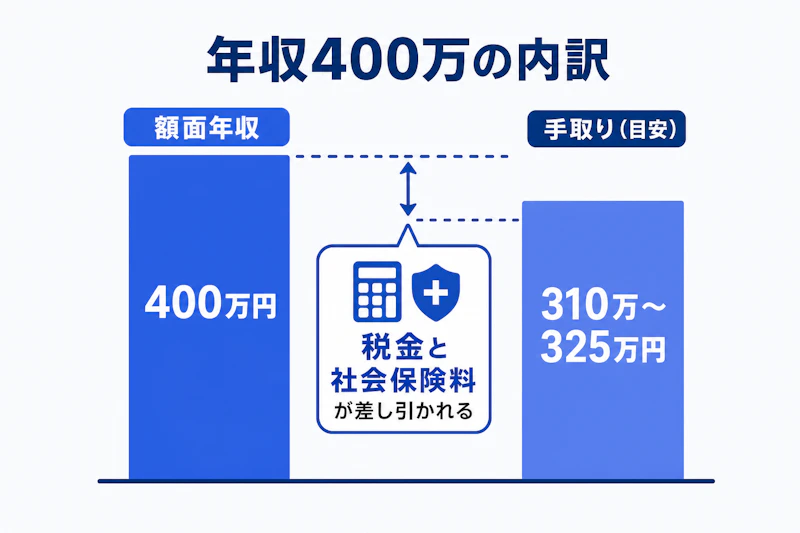
年収400万は、税金や社会保険料が引かれる前の額面です。扶養親族がなく40歳未満の会社員を想定すると、年間手取りは約310万〜325万円、月平均では約26万〜27万円が目安です。居住地、加入する健康保険、前年所得に連動する住民税で実額は変わるため、生活設計のための概算として考えてください。
賞与がなく年収400万円を12分割する年俸型では、額面月収は約33.3万円です。振込額は概算で月25万〜27万円程度になります。月給25万円、賞与100万円の会社なら通常月の手取りは20万円前後となり、賞与月にまとまった額を受け取ります。年間手取りが近くても、家賃や積立、クレジットカードの引落しを月例給与で払う場合、後者のほうが厳しく感じられます。
賞与にも健康保険、厚生年金、雇用保険、所得税がかかります。ボーナスを全額使えるお金と見込むのではなく、支給明細の控除後金額で貯蓄や旅行の予算を組みましょう。転職時は年収だけで比較せず、月給、賞与回数、算定基礎、初年度の支給条件まで確認します。
たとえば夏冬の賞与を前提に高い家賃の物件を契約すると、業績悪化で賞与が減ったときに固定費だけが残ります。反対に月給が高い会社なら毎月の積立はしやすいものの、同じ年収でも賞与や退職金制度は異なります。年収の内訳は、手取り総額と家計の安定性を両方見る材料です。
年収400万の手取りは、独身・扶養なしで年間310万〜325万円程度が目安です。日々の暮らしやすさを左右するのは、年収総額だけでなく月給と賞与の配分です。
400万円・500万円・600万円で比較する手取りの差
比較するなら、年間手取りとその12分の1を並べると、年収アップで増える予算がつかめます。以下は独身・扶養なしの概算です。月平均は賞与も含めた数字で、通常月の給与振込額ではありません。
額面年収 | 年間手取りの目安 | 年間手取りの月平均 |
|---|---|---|
400万円 | 310万〜325万円 | 約25.8万〜27.1万円 |
500万円 | 385万〜400万円 | 約32.1万〜33.3万円 |
600万円 | 455万〜470万円 | 約37.9万〜39.2万円 |
独身・扶養なしの概算では、年収500万円の手取りは385万〜400万円程度、600万円では455万〜470万円程度が目安です。額面が100万円増えても、手取りの増加は70万〜80万円程度と考えると、転職後の暮らしを現実的に見積もれます。
ただし月額では約6万〜7万円の差です。年間では家賃の選択肢、貯蓄額、学び直しに使える金額に差が出ます。昇給やオファーを比べる際は、現在との差額を額面と手取りで確認し、二年目以降にどの程度伸びるかも見ましょう。目先の提示額だけではなく、評価制度と役職ごとの給与レンジを聞くことが長期的な判断につながります。
年収が上がるほど、所得税や社会保険料の負担も増えます。それでも昇給の価値がなくなるわけではありません。生活費、貯蓄、スキルへの投資に回せるお金が毎月継続して増えるためです。転職後の給与を考えるときは、増えた額面で生活水準をすぐ上げるのではなく、手取り増加分の一部を先に貯蓄へ回す設計にすると、将来の選択肢を保てます。
扶養や年齢で月収26万円の振込額は変わる
月収26万円では厚生年金の本人負担は23,790円
給与明細で主に見るのは、健康保険、厚生年金、雇用保険、所得税、住民税です。社会保険料は標準報酬月額を基に決まり、給与だけでなく賞与にもかかります。厚生年金の保険料率は18.3%で、原則として会社と従業員が半分ずつ負担します。日本年金機構
所得税は、給与から給与所得控除、社会保険料控除、基礎控除などを引いた課税所得を基に決まります。年収に税率をそのまま掛けるものではありません。住民税は前年の所得をもとに計算され、通常は翌年6月から給与天引きされます。新卒2年目や転職後に手取りが減ったように感じる場合は、住民税が始まった影響を確認してください。
控除額を見て不安になることもありますが、毎月の所得税は年末調整で精算されます。配偶者控除や保険料控除の書類を期限までに出せば、年内の給与で反映されるケースがあります。源泉徴収票を受け取ったら、支払金額、給与所得控除後の金額、社会保険料等の金額を一度見比べておくと、翌年の給与明細も読みやすくなります。
手取りは年収から所得税だけを引いた金額ではありません。社会保険料と住民税を含めて決まり、住民税は前年の収入に連動します。
扶養・居住地・年齢・控除で変わる項目
扶養親族の有無、生命保険料控除、住宅ローン控除、医療費控除などで所得税と住民税は変わります。年末調整の申告書を提出し忘れると、本来受けられる控除が給与に反映されないことがあります。書類は会社に出すだけの手続きと思わず、記載内容を確認しましょう。
健康保険料率は加入先と都道府県で違います。協会けんぽの令和8年度(2026年度)料率は都道府県別で、全国平均は9.90%です。40〜64歳では介護保険料率1.62%(本人負担0.81%、全国一律)も加わります。健康保険組合に加入している場合は会社の案内の料率を使ってください。(出典:令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます)
副業所得、配偶者の収入、医療費などによって確定申告が必要なケースもあります。住宅ローン控除は入居初年度に確定申告が必要となることが一般的で、翌年以降の扱いも確認が必要です。ここでの試算は一般的な会社員の目安であり、個別の税務判断は税務署や税理士への要確認としてください。
賞与の有無だけでは年間手取りは決まらない理由
賞与が多い会社は魅力的に見えますが、業績連動、支給日在籍要件、初年度は寸志のみといった条件があります。年収400万円の内訳と初年度賞与の算定期間は必ずセットで確認しましょう。
実際には、賞与の算定対象を基本給だけとする会社も、役割手当を含める会社もあります。評価期間が半年ごとに区切られ、入社月によって初回の賞与が小さくなることもあります。オファー年収が初年度の受取見込みなのか、標準的な二年目以降の水準なのかを区別してください。固定費は月給の範囲で払える水準にし、賞与は貯蓄や不定期支出へ回すと家計が安定します。
賞与は将来の生活費ではなく、変動する収入として扱うほうが安全です。具体的には、半分を緊急用資金や年払いの支出にあて、残りを旅行、家具、自己投資に振り分けると、通常月の赤字を防ぎやすくなります。支給額が予想より多かった年だけ支出を増やすのではなく、翌年も同じ水準が続かない可能性を前提にすることが重要です。
年収400万円は2024年の平均478万円を下回る
年収400万円は、国税庁の2024年分調査の平均年間給与478万円より78万円低い水準です。月収26万円で賞与がなければ年収312万円となり、平均との差は166万円に広がります。ここで比較しているのは2024年に1年を通じて勤務した民間給与所得者の額面年収です。(出典:令和6年分 民間給与実態統計調査 - 国税庁)
平均には年齢も役職も異なる人が含まれます。20代の給与を全年齢の平均だけで評価するのではなく、同じ職種の中途求人で、求められる経験と月給の範囲を照合するのが実用的です。現在の給与が低いと感じるなら、自分が応募条件を満たす求人を複数集め、月給・賞与・残業条件をそろえて比較してください。給与が高くても、長い残業を前提にする求人なら、時給換算や働き方まで見て判断しましょう。
手取り約21万円なら家賃は管理費込み5万〜6万円を推奨
一人暮らしは毎月3万円を残す予算から決める
額面月収26万円で一人暮らしをするなら、管理費込み家賃5万〜6万円を最初の候補にしてください。手取り約20.7万円に対して約4分の1から3割に収まり、貯蓄と急な支出のための余白を作りやすくなります。以下は家賃相場ではなく、手取り20.7万円で暮らすための予算例です。
項目 | 一人暮らしの月額予算 |
|---|---|
家賃・管理費 | 60,000円 |
食費 | 35,000円 |
水道光熱費 | 12,000円 |
通信費 | 5,000円 |
日用品・医療費 | 10,000円 |
交通費 | 5,000円 |
交際費・趣味 | 20,000円 |
衣服・家電・更新料などの積立 | 15,000円 |
貯蓄 | 30,000円 |
予備費 | 15,000円 |
合計 | 207,000円 |
家賃7万円の物件にすると、この予算では毎月の余白が1万円減ります。自動車、奨学金返済、仕送りがある人は、それらを先に差し引いて家賃を決めましょう。特に自動車は駐車場代だけでなく、保険、車検、税金、燃料も必要です。「手取りの3割以内だから払える」ではなく、固定費を引いた後に貯蓄を続けられるかで判断します。
引っ越しでは敷金・礼金、仲介手数料、家具家電の購入費なども発生します。毎月の家賃が払えても、初期費用で預金を使い切る契約は避けてください。先に生活費3か月分を緊急用の資金として確保し、残った金額で引っ越しの予算を組むのが安全です。賞与がある人も、次の支給予定ではなく、すでに貯まっているお金から支出を決めましょう。
家族世帯は一人の月収26万円だけで固定費を増やさない
夫婦や子どものいる世帯が一人分の手取り約21万円で暮らすなら、住宅費を低く抑えることが最優先です。先ほどの予算は一人暮らし向けなので、食費や光熱費が増える家族世帯にはそのまま当てはまりません。社宅や住宅補助の有無、配偶者の収入を含めた世帯の手取りを先に整理してください。
共働きなら各自の収入を合算し、家賃と保育料などの固定費を払った後に、片方の収入が減っても数か月は維持できるか確認します。育休や時短勤務を予定している人は、現在の給与がそのまま続く前提で住宅ローンや車の購入額を決めないことが大切です。児童手当や自治体の助成は支給要件と時期を確認し、毎月の給与と区分して扱いましょう。
家計が毎月赤字なら、食費を細かく削る前に家賃・通信費・保険・車の固定費から見直すことをすすめます。固定費を抑えても貯蓄ができない場合は、収入を増やすために社内の昇給条件や転職先の給与を比較する段階です。
月収26万円から収入を上げるなら月給の保証額を比較する
年収400万円の求人でも月給と賞与の条件を照合する
毎月の生活に余裕を作りたいなら、賞与が多い求人より、保証される月給が高い求人を優先します。年収400万円への転職を目指す場合でも、「月給26万円+賞与88万円」と「月給約33.3万円・賞与なし」では、毎月使える金額が違います。応募前は募集要項、内定後は労働条件通知書で確認してください。
- 月給のうち、基本給と固定の手当はいくらか
- 固定残業代は何時間分で、超過分は別途支払われるか
- 賞与は保証額か業績連動か、初年度に満額出るか
- 住宅手当は自分の居住条件に適用されるか
- 昇給に必要な成果と、次の等級の給与範囲は何か
社内昇給で月給を上げられるなら、まず上司との面談で次の評価に必要な成果を確認しましょう。目標、評価時期、昇給の幅が明確であれば、転職せずに収入を上げる計画を立てられます。職務範囲が広がっているのに給与が変わらない場合や、昇給までの期間が長い場合は、在職中に同じ経験を評価する求人を探すと比較しやすくなります。
▼毎月の手取りをさらに増やしたい人は、手取り30万円に必要な額面と生活費を確認すると、希望月給を具体的に決められます。

狙う職種は、給与額だけでなく今の経験を評価してもらえるかで絞りましょう。CaseMatchのAIキャリアエージェントなら、職務経歴を話しながら、自分に合う職種と応募に使える実績を整理できます。
給与明細を確認し希望月給と面接で伝える実績を決める
最初に給与明細の差引支給額と住民税を確認し、月収26万円のうち何円を毎月使えるかを確定させましょう。次に家賃・返済・貯蓄の予算を引き、現在の手取りで足りるかを判断します。手取り26万円が必要なら、額面月給33万〜34万円を目安に求人を探し、賞与を含む年収とは分けて確認してください。
転職でその水準を目指すには、選考で現在の経験が次の仕事にどう役立つかを伝える必要があります。「給料を上げたい」だけではなく、担当した業務、工夫した行動、売上や時間短縮などの成果を一つのエピソードにまとめましょう。面接では転職理由、志望動機、実績を深掘りされるので、文章を作るだけでなく、声に出して答える準備まで進めてください。
希望する給与に見合う経験を伝えられるかは、質問に答えてみると確認しやすくなります。CaseMatchのAI面接練習では、AI面接官との対話と回答へのフィードバックを使って、転職理由や実績の伝え方を練習できます。
続きを見るにはログインが必要です
著者
畑中 翼
Senior Managerフジクラで研究開発・新規事業開発に従事した後、アクセンチュア、デロイト、イグニション・ポイント、ADLでコンサルティングを経験。現在はSenior Managerとして転職支援を担当。製造業・R&D領域に強みを持ち、QUNIE Award 2024優秀個人賞、外資就活ネクストAランクの実績を持つ。
監修者
山岡 直登
Director銀行法人営業、JAC Recruitment、パーソルキャリアでのRPO・企業人事を経て、フォルトナにてコンサル転職支援に従事。現在はCaseMatchのDirectorとして人材紹介を担当。ビズリーチSランク、新興系コンサルティングファーム年間Award 2025の実績を持つ。
気になることがあれば聞いてね。
なんでも質問できるよ要点だけ教えて
他に読むべき記事は?
もっと具体的に知りたい
この記事を読んだ人におすすめ

リクルート評判を解説|成長環境・働き方・年収から中途転職の相性を判断
年収・2026/10/22
ヒューリックはどんな会社?事業の強み・年収・新卒と中途の採用を解説
不動産・2026/10/21
マネジメントソリューションズはどんな会社?PMOの仕事・年収・新卒と中途の採用を解説
コンサル・2026/10/21
年収 アクセンチュアは平均約880万円|年代・職位・初任給と給与の内訳
年収・2026/10/21
フォーティ エンス コンサルティング株式会社 年収は平均1,098万円|年代別・初任給・待遇を解説
年収・2026/10/21
マッキンゼー 年収は平均1,401万円|役職別の目安と手取りを解説
年収・2026/10/21