
年収2026/08/15
年収1000万 手取りは年間約715万〜730万円|月額・賞与・扶養別に試算
- 年収1000万円の手取りは年間約715万〜730万円
- 手取り率は約72%で額面の83万円が振り込まれるわけではない
- 年収800万円から1000万円になると月平均の手取りは約11万円増える
- ボーナスが年200万円あると通常月の手取りは約48万〜49万円
- 賞与の割合が高い給与では固定費を月給だけで払う
- 年収1000万円から引かれる金額は年間約273万円
- 所得税は1000万円全額に20%をかける計算ではない
- 社会保険料と住民税は年齢や前年の給与で変わる
- 配偶者や子どもがいると本人の手取りは年間約738万〜773万円
- 配偶者控除と子どもの控除は年齢と所得で確認する
- 世帯年収1000万円は1人で1000万円稼ぐ場合より手取りが多くなりやすい
- 年収1000万円でも貯蓄額は家賃と教育費で大きく変わる
- 家賃は通常月の手取りの25〜30%を上限の目安にする
- 控除の申告と給与条件の確認で受け取れる金額を確かめる
- 年収1000万円を目指すなら職種の報酬レンジと選考を確認する
- 高年収の仕事に必要な説明力は回答練習で確かめる
- まず通常月の手取りを出して使い道を決める
- 税金と社会保険料を差し引いた年間・月間の目安
- 手取り額が人によって変わる控除と家族構成
- 年収1000万円の生活レベルは支出の設計で変わる
- 独身の場合に考えたい住居費・貯蓄・趣味の配分
- 子どもがいる世帯で増えやすい教育費と住宅費
- 生活水準を上げる前に固定費を確認する
- 額面の増加を家計の余裕につなげる考え方
- 年収だけで富裕度を判断しない
- 貯蓄額と将来の支出から使える金額を決める
- 年収1000万円を目指せる仕事と到達の条件
- 高年収になりやすい職種を平均年収だけで選ばない
- 専門性・成果・責任範囲を高めるキャリアの作り方
- 転職で年収1000万円を狙う前に準備すること
- 求人の年収レンジと報酬の内訳を確認する
- 実績を数値化して職務経歴書と面接で一貫して伝える
年収1000万円の会社員なら、手取りは年間約715万〜730万円、ボーナスを含めた月平均は約60万円が目安です。賞与なしで12分割する場合は月約61万円、賞与が年200万円ある場合は通常月が約48万〜49万円になります。
知りたいのは額面の大きさよりも、口座にいくら入り、家賃や教育費を払った後にいくら残るかでしょう。この記事では、2026年の税制・保険料を使った試算をもとに、給与の支給方法、家族構成、近い年収との違いを具体的に示します。
年収1000万円の手取りは年間約715万〜730万円
年収1000万円の手取りは、独身・扶養なしの会社員で年間約715万〜730万円です。額面の約72%が残り、残りの約28%が税金や社会保険料などで差し引かれる計算になります。
以下は給与収入のみ、40歳未満、東京都の協会けんぽ加入、前年も同水準の給与、住宅ローン控除などなしの試算です。2026年度の保険料率を通年に当てはめ、所得税は2026年分の年末調整後、住民税は同水準の所得に対する平年負担で計算しています。端数や年度途中の料率変更、健保組合などによって実際の振込額は変わります。
支給方法 | 額面の通常月 | 額面の年間賞与 | 年間手取りの概算 | 賞与込みの月平均 | 通常月の手取り目安 |
|---|---|---|---|---|---|
賞与なし・12分割 | 約83.3万円 | 0万円 | 約727万円 | 約60.6万円 | 約60万〜61万円 |
月給と賞与に分ける | 約66.7万円 | 200万円 | 約715万円 | 約59.6万円 | 約48万〜49万円 |
この表でまず見るのは「通常月の手取り」です。住宅費や毎月の積立額を決めるときに、賞与込みの月平均を使うと、普通の月は預金を取り崩す家計になりやすいためです。年収が1000万円あっても、給与明細の振込額が50万円を下回ることは十分にあります。
手取り率は約72%で額面の83万円が振り込まれるわけではない
年収1000万円を12で割った約83.3万円は額面の月収です。手取りではありません。給与明細の「総支給額」から社会保険料、所得税、住民税などを引いた「差引支給額」が、基本的に銀行口座へ振り込まれます。
計算に使う年収には、基本給のほか、課税される手当、残業代、賞与を含めます。会社が示す「想定年収」に業績連動賞与や見込み残業代が含まれるなら、その部分が減った年には手取りも減ります。通勤手当など非課税部分を含む支給総額と、源泉徴収票の「支払金額」は一致しないこともあるため、比較には課税対象の年間給与を使ってください。
源泉徴収票では、支払金額が年収、源泉徴収税額が年末調整後の所得税と復興特別所得税です。「給与所得控除後の金額」は手取りではなく、税金を計算する途中の金額です。年収1000万円では給与所得控除が195万円なので、この欄の出発点は805万円になります。(出典:No.1410 給与所得控除 - 国税庁)
家計を確かめるなら、直近の給与明細だけでなく、賞与明細、源泉徴収票、住民税決定通知書をそろえるのが最短です。社宅費、財形貯蓄、持株会などが天引きされている場合は、税金以外の控除も分けましょう。積立の天引きは消費ではなく資産への振り替えなので、税金と一緒にすると「何に使ったのか」が見えなくなります。
年収800万円から1000万円になると月平均の手取りは約11万円増える
年収800万円から1000万円へ上がると、年間の手取り増加は約130万円、月平均では約11万円が目安です。額面の増加200万円が、そのまま使えるお金の増加になるわけではありません。
独身・扶養なし・40歳未満・東京都の協会けんぽ・賞与なしの同じ条件で比較すると、次のようになります。
額面年収 | 年間手取りの概算 | 月平均の手取り | 額面に対する手取りの割合 |
|---|---|---|---|
800万円 | 約595万〜600万円 | 約50万円 | 約75% |
1000万円 | 約725万〜730万円 | 約61万円 | 約73% |
1500万円 | 約1020万円 | 約85万円 | 約68% |
2000万円 | 約1270万円 | 約106万円 | 約64% |
高年収になるほど、増えた所得にかかる税率が上がり、手取りの伸びは額面より緩やかになります。一方で、給与の増加分がすべて税金に消えるわけではありません。年収を上げる価値はあり、その効果を手取り差で見積もるのが適切です。
今の年収が800万円前後なら、1000万円になった後の使い道を先に決めましょう。増える月約11万円のうち、積立を6万円増やし、住居や余暇に5万円使う、といった配分なら生活の変化と資産形成を両立できます。反対に家賃を10万円上げると、年収アップのほとんどを住居費が吸収します。
現在の年収が800万円に近い人は、昇給前の手取りを同じ条件で確認すると増加分をつかみやすくなります。

ボーナスが年200万円あると通常月の手取りは約48万〜49万円
賞与が年200万円ある年収1000万円では、通常月の手取りは約48万〜49万円、年2回の賞与の手取りは1回約65万円が目安です。年間手取りを12で割った約60万円とは、振込のタイミングが違います。
月給は800万円を12分割した約66.7万円、賞与は額面100万円を年2回とする設定です。賞与の源泉所得税は前月の給与や扶養人数から計算されるため、賞与明細の税額と年間の最終税額は分けて考えます。年末調整の還付・追加徴収がある月も、通常月の予算には含めないほうが安定します。
賞与の割合が高い給与では固定費を月給だけで払う
毎月必ず支払う家賃、住宅ローン、保険料、通信費、習い事は、通常月の手取りから払える範囲に収めるのを勧めます。ボーナスは、旅行、家電の買い替え、年払いの保険、追加投資など、時期を調整できる支出に充てましょう。
例えば通常月の手取り48.5万円に対し、毎月の支出が55万円なら、月6.5万円の赤字です。年間では78万円を賞与で補う計算になり、賞与手取りが年130万円あっても、自由に使える残りは約52万円に縮みます。平均手取りが約60万円という数字だけを見ると、この赤字を見落としやすくなります。
同じ年収で賞与なしのほうが年間手取りが少し多いのは、厚生年金保険料の計算に月給と賞与で別々の上限があるためです。2026年時点の厚生年金の標準報酬月額上限は65万円で、月給83万円でも月給部分の本人負担は月約5.95万円です。賞与には別に保険料がかかるので、支給の配分によって年間負担が変わります。(出典:厚生年金等の標準報酬月額の上限の段階的引上げについて|厚生労働省)
求人票で「年収1000万円可能」と書かれている場合は、基本給、標準評価時の賞与、最大評価時の賞与、残業代を分けて確認してください。生活費は基本給と安定的な手当で組み、変動部分は支給されてから配分する。この順番なら、業績が下がっても住居費や教育費を慌てて削らずに済みます。
月給そのものが60万円前後の条件なら、年収ではなく月例給与の控除を確認すると入金額を比較できます。

年収1000万円から引かれる金額は年間約273万円
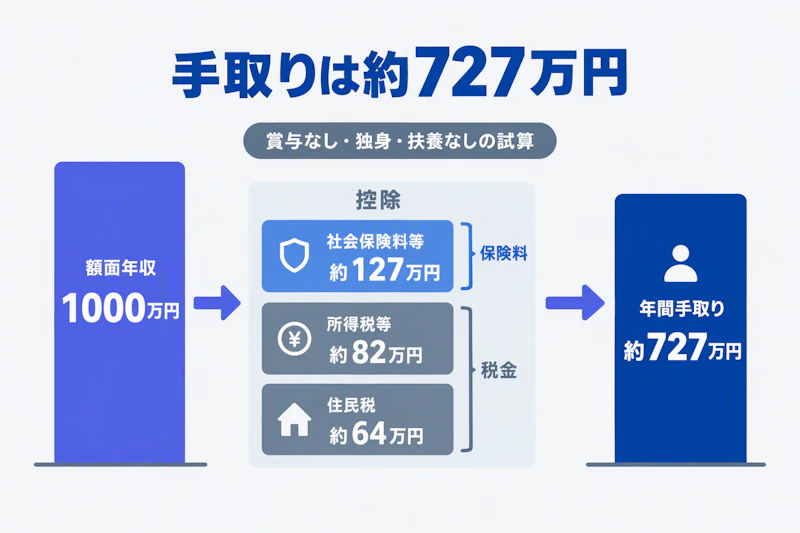
賞与なし・独身・扶養なしの試算では、社会保険料等が約127万円、所得税等が約82万円、住民税が約64万円です。合計約273万円を差し引き、年間手取りが約727万円になります。
年間の項目 | 金額の概算 | 計算に使う主な条件 |
|---|---|---|
額面給与 | 1000万円 | 月約83.3万円、賞与なし |
健康保険料・支援金 | 約50万円 | 協会けんぽ東京、40歳未満 |
厚生年金保険料 | 約71万円 | 月給部分の標準報酬月額上限65万円 |
雇用保険料 | 約5万円 | 一般の事業の本人負担率0.5% |
所得税・復興特別所得税 | 約82万円 | 基礎控除62万円、追加の控除なし |
住民税 | 約64万円 | 基礎控除43万円、平年負担の概算 |
年間手取り | 約727万円 | 上記を額面から差し引く |
明細の控除がこの表より大きい場合は、40歳以上の介護保険料、健保組合の料率、賞与への保険料、社宅や積立の天引きを順に見ます。差がある理由を特定するには、控除総額だけでなく項目別に照合することが大切です。
所得税は1000万円全額に20%をかける計算ではない
この試算の所得税は、給与所得805万円から社会保険料等約127万円と基礎控除62万円を引いた、課税所得約616万円に対して計算します。所得税の速算表では「課税所得×20%−42万7500円」を使い、復興特別所得税を加えて約82万円となります。
税率20%は、年収1000万円をまるごと20%減らすという意味ではありません。所得税は課税所得の段階ごとに税率が変わるため、速算表の控除額で低い税率の部分を調整します。額面年収だけを見て「所得税だけで200万円」と考えると、実際より大きく見積もってしまいます。(出典:給与所得者と税 - 国税庁)
給与収入1000万円で他の所得がない場合、所得金額調整控除なしの合計所得は805万円となり、2026年分の基礎控除は62万円です。改正は2026年12月の年末調整などに反映されるため、年の途中の源泉徴収額の合計だけでは、年間の最終負担を読み切れません。(出典:No.1199 基礎控除 - 国税庁)(出典:令和8年度税制改正による所得税の基礎控除の引上げ等について)
自分の所得税を確認するときは、源泉徴収票の「所得控除の額の合計額」を見ます。そこには社会保険料控除や基礎控除のほか、適用された生命保険料控除などが含まれます。住宅ローン控除は税額から引く仕組みなので、所得控除と別に確認してください。給与以外に副業所得がある人は、その所得も含めて年間税額を計算する必要があります。
社会保険料と住民税は年齢や前年の給与で変わる
40歳以上65歳未満の会社員は、健康保険料に介護保険料が加わるため、40歳未満より手取りが少なくなります。年収1000万円では、年間手取りが約5万〜6万円少なくなるのが目安です。保険料が増える一方で社会保険料控除も増えるため、保険料の増加額と手取りの減少額は一致しません。
健康保険料率は都道府県や健保組合ごとに異なります。試算で使う2026年度の協会けんぽ東京の料率は9.85%で、一般の被保険者は原則折半です。加えて2026年度の子ども・子育て支援金率0.23%も原則折半で負担します。子どもがいる家庭だけにかかる控除ではありません。(出典:令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます)(出典:協会けんぽの子ども・子育て支援金率について)
雇用保険は2026年度、一般の事業で本人負担率0.5%です。農林水産・清酒製造や建設の事業では率が異なるため、自分の明細を確認しましょう。(出典:令和8(2026)年度雇用保険料率のご案内 - mhlw.go.jp)
住民税は前年の所得をもとに決まり、会社員では通常6月から翌年5月まで給与から天引きされます。年収が700万円から1000万円へ上がった直後は、住民税が以前の給与水準のままなので手取りが多く見えます。翌年6月以降に負担が増える分を見込み、一時的に多い入金を固定費の増額へ回さないことが重要です。新卒1年目など前年の所得が少ない年も、2年目以降の住民税を含めた金額で生活を組み立ててください。
配偶者や子どもがいると本人の手取りは年間約738万〜773万円
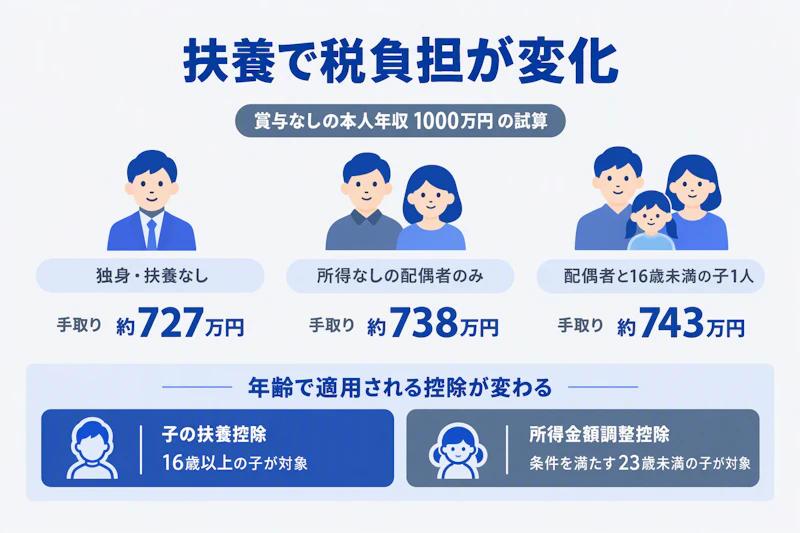
控除対象の配偶者や子どもがいると、本人の税負担が減り、独身・扶養なしより手取りが増えます。年収1000万円で配偶者控除が使えるなら、「年収が高いから控除はない」と決めつけずに申告しましょう。
以下は賞与なし・40歳未満の基本試算に、各家族条件を加えた概算です。配偶者は所得なし、子どもは本人が扶養する設定で、配偶者自身の収入や児童手当などは含めていません。
家族構成 | 本人の年間手取り | 独身・扶養なしからの増加 | 主な適用項目 |
|---|---|---|---|
独身・扶養なし | 約727万円 | — | 基礎控除、社会保険料控除 |
配偶者のみ | 約738万円 | 約11万円 | 配偶者控除 |
配偶者と16歳未満の子1人 | 約743万円 | 約16万円 | 配偶者控除、所得金額調整控除 |
配偶者と16〜18歳の子1人 | 約754万円 | 約27万円 | 上記に一般扶養控除を追加 |
配偶者と19〜22歳の子1人 | 約760万円 | 約33万円 | 特定扶養控除など |
配偶者と16〜18歳の子1人、19〜22歳の子1人 | 約773万円 | 約46万円 | 子2人分の扶養控除など |
本人の手取りが増えても、その増加だけで養育費を賄えるとは限りません。扶養なしの人と同じ暮らしを家族全員ができるという意味ではなく、世帯の人数と支出をセットで見る必要があります。
配偶者控除と子どもの控除は年齢と所得で確認する
給与年収1000万円で他の所得がなければ、配偶者控除の判定に使う本人の合計所得は805万円です。本人の所得が900万円以下の区分なので、対象となる配偶者がいれば所得税の配偶者控除38万円が使えます。年収1000万円と合計所得1000万円は別の数字です。(出典:No.1191 配偶者控除 - 国税庁)
38万円は戻ってくる現金ではなく、税金を計算する所得から差し引く額です。この年収帯では所得税と住民税を合わせた負担減が約11万円となります。配偶者に給与や事業所得がある場合は、配偶者控除または配偶者特別控除の対象になるか、勤務先の年末調整書類で判定してください。健康保険上の扶養と税金上の控除は別の判定です。
16歳未満の子どもには所得税の扶養控除がありません。それでも、給与年収850万円超で23歳未満の扶養親族がいる人は所得金額調整控除の対象となり、年収1000万円では給与所得から15万円を差し引けます。表で小さい子どものいる世帯の手取りが増えるのは、この控除を反映しているためです。(出典:No.1411 所得金額調整控除 - 国税庁)
16歳以上の扶養親族には扶養控除があり、19歳以上23歳未満では特定扶養親族の区分になります。子どもの年齢は原則その年の12月31日時点で判定します。アルバイトなどの所得がある子は所得要件も確認し、夫婦で同じ子の扶養控除を二重に申告しないようにしましょう。(出典:No.1180 扶養控除 - 国税庁)
世帯年収1000万円は1人で1000万円稼ぐ場合より手取りが多くなりやすい
夫婦がそれぞれ年収500万円を得る世帯では、合計手取りは年間約780万円が目安です。1人で年収1000万円を稼ぐ場合より手取りが多くなりやすいのは、給与所得控除と基礎控除を2人それぞれに適用し、所得税も各人の課税所得で計算するためです。
これは夫婦とも会社員・40歳未満・賞与なし・扶養控除なしという設定です。配偶者が自営業なら必要経費や国民健康保険が関係し、同じ売上1000万円を給与年収1000万円と比較することはできません。共働きでも保育、通勤、外食の支出が増えるなら、手取り増加の全額が家計に残るわけではありません。
家計を比べる際は、本人の振込額と世帯全体の入金を分けて書き出してください。片働きで配偶者控除が使える世帯と、共働きで各自が保険料を払う世帯では、給与明細の構成が違います。育休、時短勤務、転職までの離職期間も、年単位の入金を変える要因です。
今後共働きにするかを判断するなら、追加の手取りから保育・通勤などの追加支出を引いた「家計の純増」を見ましょう。そのうえで勤務時間や仕事の継続性を考えると、税額だけに引っ張られない選択ができます。児童手当など給与以外の入金は別枠にし、給与の手取りと混ぜずに管理すると見通しが立ちます。
年収1000万円でも貯蓄額は家賃と教育費で大きく変わる
年収1000万円では、独身なら住居費を抑えて毎月20万円以上を残す家計も組めます。一方、片働きの子育て世帯で住居費と教育費が重なると、月の残額が10万円を切ることもあります。収入の高さだけで生活の余裕は決まりません。
次の表は賞与なしを想定した家計例です。統計上の平均ではなく、支出の配分を考えるための例として使ってください。住居費には賃貸の家賃・管理費、または住宅ローン・管理費などをまとめて入れています。
月の項目 | 独身の例 | 配偶者と小さい子1人の例 |
|---|---|---|
手取り収入 | 60.6万円 | 61.9万円 |
住居費 | 15万円 | 20万円 |
食費 | 6万円 | 9万円 |
水道光熱・通信 | 3万円 | 4万円 |
日用品・衣服・医療 | 3万円 | 4万円 |
交通・車関連 | 2万円 | 4万円 |
教育・保育関連 | 0万円 | 5万円 |
娯楽・交際 | 5万円 | 4万円 |
年払い・臨時支出の積立 | 4万円 | 4万円 |
貯蓄・投資へ回せる残額 | 22.6万円 | 7.9万円 |
表の残額は、何となく余ったお金ではなく、毎月先に分けておく金額です。臨時支出用の積立を設けずに全額を投資すると、家電の故障や帰省で投資資産を取り崩すことになります。まず生活防衛資金と近い将来に使う現金を確保し、長期資金だけを投資に回してください。
家賃は通常月の手取りの25〜30%を上限の目安にする
家賃は、賞与を除いた通常月の手取りの25〜30%以内を上限の目安にするのを勧めます。賞与なしで月約61万円なら約15万〜18万円、賞与ありで月約48.5万円なら約12万〜14.5万円が目安です。子どもの教育費が大きい家庭や、車を持つ家庭は低い側を選びましょう。
これは入居審査に通る上限ではなく、貯蓄を続けるための家計上の目安です。住居費20万円の子育て世帯は、表のように貯蓄余力が小さくなるため、教育費や車関連費を含めて先に予算を確認します。家賃が高い都市部では、通勤時間、広さ、築年数のどれを優先するか決めると条件を絞れます。
住宅を買う場合は、ローン返済額だけでなく、管理費、修繕積立金、固定資産税、保険、将来の修繕費を住居費に入れます。借入可能額いっぱいを借りるより、片方の収入が落ちても支払いを継続できる額を選ぶほうが安全です。変動金利なら金利上昇時の返済額も確認してください。
実際の通常月の振込額が40万円台なら、家賃の判断にはその金額を使いましょう。額面年収から直接家賃を決めるより、支出を現実の入金に合わせられます。

教育費は、公立・私立、習い事、受験、自宅外通学などで支出時期が変わります。将来かかる総額を一度に決めるより、次の3年間に必要な費用と、その先の積立を分けてください。大学入学など使う時期が近づいた資金を価格変動の大きい商品だけに置くと、必要な時点で取り崩しにくくなります。
家計が苦しいと感じるときは、細かい日用品よりも、住居・車・保険・定額サービスを先に見直すのが効率的です。固定費を月3万円減らせば年36万円が残ります。年収を上げるだけでなく、大きな契約を減らすことも使えるお金を増やす手段になります。
控除の申告と給与条件の確認で受け取れる金額を確かめる
手取りを正しく把握するには、使える控除を申告し、給与条件を固定部分と変動部分に分けて確認します。税金を減らすことだけを目的に新しい支出を増やすより、今ある条件の取りこぼしをなくすほうが先です。
年末調整では、配偶者・扶養親族、所得金額調整控除、生命保険料控除、加入している場合のiDeCoなどを確認してください。医療費控除など確定申告が必要な項目もあります。控除対象の支出でも、その支出額が丸ごと返ってくる制度ではないため、節税額と支払額を分けて判断します。
ふるさと納税も、通常の給与振込を恒常的に増やす仕組みではありません。寄付が先に必要で、上限内なら自己負担を除く部分が所得税・住民税に反映されます。家族構成や住宅ローン控除などによって上限が変わるため、年収だけで寄付額を決めないでください。確定申告を行う場合は、ワンストップ特例で申請した寄付も申告へ含める必要があります。
iDeCoは所得控除の効果がある一方、原則として老齢給付を受ける年齢まで資金を引き出せません。積立後の現金余力が減るので、近い将来の住宅購入や教育費と両立する額を選びます。NISAは給与所得の控除ではなく、対象となる運用益が非課税になる制度です。給与の手取りを増やす話と、投資後の税負担を抑える話を区別しましょう。
新卒の会社選びでは、初任給だけでなく、昇給の幅、賞与算定の基準、住宅支援、勤務地も確認します。将来年収1000万円を目指すにしても、最初の数年間の手取りと生活費が合うかが重要です。固定残業代が含まれる給与は、その金額と対象時間、超過分の支給を募集要項で確かめてください。
CaseMatchで応募先を考える際も、年収の数字だけではなく、仕事内容とその職種で評価される経験を組み合わせて整理するのが出発点です。待遇への関心を、どの仕事を選ぶかという具体的な問いに変えましょう。
給与条件を整理した後は、将来の収入目標と自分に合う職種を結び付ける段階です。CaseMatchのAIキャリアアドバイザーなら、経験や希望を話しながら応募先選びの軸を整理できます。
年収1000万円を目指すなら職種の報酬レンジと選考を確認する
年収1000万円を目指すなら、その金額を支払う職種・役割を選び、必要な経験を積むのが現実的です。新卒では最初の提示年収だけを追うより、数年後にどの役割で到達するかを見て応募先を決めましょう。
ITコンサルタント、事業会社の専門職、成果連動型の営業、管理職などは候補になります。給与水準は企業と役割で異なるので、求人票の想定年収欄と応募要件を一緒に確認してください。高い金額が示されていても、上位職の経験が前提なら、新卒や未経験者の提示額とは別です。
IT領域に関心がある人は、どの経験が報酬につながるかを見ると、身につけるべき力が具体的になります。
CaseMatchの職務経歴書作成支援は、就業経験のある人が、自分の実績を応募先で使える形へ整理する手段です。学生なら、まず研究、インターン、課外活動で何を考えて行動したかを言葉にしましょう。
候補職種が多いときは、自分の経験から使えるエピソードを先に選ぶと応募先を絞れます。CaseMatchのAIキャリアアドバイザーで、学生時代の経験と志望職種の接点を整理できます。
高年収の仕事に必要な説明力は回答練習で確かめる
選考では、収入への期待だけでなく、応募先で何を実現し、どのように貢献できるかを説明します。志望動機は「高年収だから」で終えず、事業や仕事への関心、自分の経験、入社後の取り組みをつなげてください。
コンサルティング職を候補にするなら、企業ごとの選考案内でケース面接の有無を確認しましょう。例えば「小売業界の売上向上」というお題では、売上を客数と客単価に分け、どこが課題なのか仮説を置き、施策と検証方法を説明します。施策をたくさん並べるより、優先順位の理由を示すことが練習の中心です。
業界選びで迷っている人は、戦略と総合コンサルの仕事の違いを先に確認すると、練習する内容を選びやすくなります。
CaseMatchのAI面接練習では、面接官役のAIと対話し、回答の採点とフィードバックを受けられます。声に出すと、根拠を省いている部分や説明が長い部分を見つけやすくなります。
小売業界の売上向上のお題を使うなら、まず自分の仮説を一度話してみましょう。CaseMatchで同じ問題に取り組み、回答へのフィードバックをもとに説明を直せます。
まず通常月の手取りを出して使い道を決める
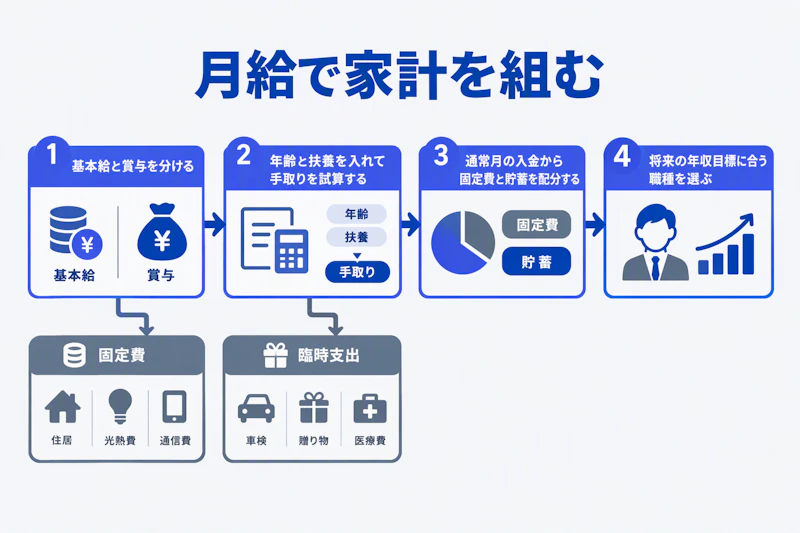
年収1000万円の手取りは、独身・扶養なしなら年間約715万〜730万円が目安です。次にやることは、基本給と賞与を分け、年齢と扶養を反映した通常月の入金を出すことです。その金額で住居費、生活費、貯蓄を組み、賞与は別枠で配分してください。
昇給した年は翌年の住民税増加を見込み、控除の対象になる家族や支出は年末調整で確認します。将来1000万円を目指す人は、手取りの増加で何を実現したいかを決めてから、職種の報酬レンジと必要な経験を調べましょう。額面の数字ではなく、残るお金と仕事内容の両方で判断することが大切です。
希望する暮らしから仕事選びを具体化したい人は、収入目標とこれまでの経験を一緒に整理できます。CaseMatchのAIキャリアアドバイザーで、就活の応募先と準備するエピソードを考えてみましょう。
続きを見るにはログインが必要です
著者
山岡 直登
Director銀行法人営業、JAC Recruitment、パーソルキャリアでのRPO・企業人事を経て、フォルトナにてコンサル転職支援に従事。現在はCaseMatchのDirectorとして人材紹介を担当。ビズリーチSランク、新興系コンサルティングファーム年間Award 2025の実績を持つ。
監修者
井野 裕介
Senior Manager村田製作所でスマートフォン向け通信モジュールのR&Dに従事した後、クニエにて製造業向けの業務改善・戦略コンサルティングを経験。フォルトナでは約5年間、コンサル・ポストコンサル領域の転職を支援。現在はCaseMatchで転職支援を担当。R&D・PLM・製造業領域に深い知見を持つ。
気になることがあれば聞いてね。
なんでも質問できるよ要点だけ教えて
他に読むべき記事は?
もっと具体的に知りたい
この記事を読んだ人におすすめ

リクルート評判を解説|成長環境・働き方・年収から中途転職の相性を判断
年収・2026/10/22
ヒューリックはどんな会社?事業の強み・年収・新卒と中途の採用を解説
不動産・2026/10/21
マネジメントソリューションズはどんな会社?PMOの仕事・年収・新卒と中途の採用を解説
コンサル・2026/10/21
年収 アクセンチュアは平均約880万円|年代・職位・初任給と給与の内訳
年収・2026/10/21
フォーティ エンス コンサルティング株式会社 年収は平均1,098万円|年代別・初任給・待遇を解説
年収・2026/10/21
マッキンゼー 年収は平均1,401万円|役職別の目安と手取りを解説
年収・2026/10/21