
初任給2026/08/21
額面60万 手取りは約45万円|2026年の控除・賞与別比較
- 月収60万円の手取りは約45万円になる
- 独身会社員が受け取る目安と計算の前提
- 扶養・年齢・住んでいる地域で手取りが変わる理由
- 住民税の有無と年齢で比べる手取りの早見表
- 額面60万円から引かれる税金と社会保険料の内訳
- 健康保険・厚生年金・雇用保険で差し引かれる金額
- 所得税は約3万円、住民税は約3万〜4万円を見込む
- ボーナスの有無で年収と毎月の受取額はどう変わるか
- 月給60万円で賞与がない場合の年収と手取り
- 年収720万円でも月給が60万円とは限らない理由
- 月給と賞与の組み合わせを年収720万〜840万円で比べる
- ボーナスの額面60万円は月給と別に手取りを計算する
- 給与明細から翌月の手取りを見積もる方法
- 標準報酬月額と控除欄を確認する
- 昇給・残業代・転職後に手取りがすぐ増えないケース
- 手取り約45万円で組む生活費と貯蓄の配分
- 一人暮らしなら家賃12万円、貯蓄12万円を起点にする
- 子育て世帯は教育費と住居費の組み合わせを先に決める
- 額面60万円を目指すなら基本給と昇給条件を比べる
- 年収720万円ではなく毎月の固定給で求人を比較する
- 手取り45万円を基準に家計と選考準備を進める
- 一人暮らしで無理なく暮らす家賃と支出の目安
- 二人暮らし・子どもがいる世帯では固定費から見直す
- 月収60万円はどのくらいの水準か
- 平均給与と比べた位置づけを確認する
- 月給60万円前後を目指しやすい職種と給与の見方
- 転職時に年収条件を比較するための確認項目
- 基本給・賞与・固定残業代を同じ条件で比べる
- 希望年収を伝える前に整理したい実績と市場価値
- 月収60万円の手取りに関するよくある疑問
- 手取り60万円を受け取るには額面でいくら必要か
- 40歳以降や副業収入がある場合に注意すること
- 月収60万円の手取りを正しく判断するためのポイント
- 手取り額だけでなく年間の可処分所得と働き方で考える
月収60万円でも、口座に振り込まれる金額は額面どおりではありません。転職や昇進で給与が上がったのに思ったほど余裕がないと感じるのは、社会保険料と税金が毎月引かれるためです。
額面60万円の手取りは、住民税も給与から引かれる会社員なら月45万円前後です。この記事では2026年度の保険料を基に、年齢・扶養・住民税による受取額の違い、賞与あり・なしの年収、家賃と貯蓄の配分、就職・転職時の給与条件の見方を解説します。
月収60万円の手取りは約45万円になる
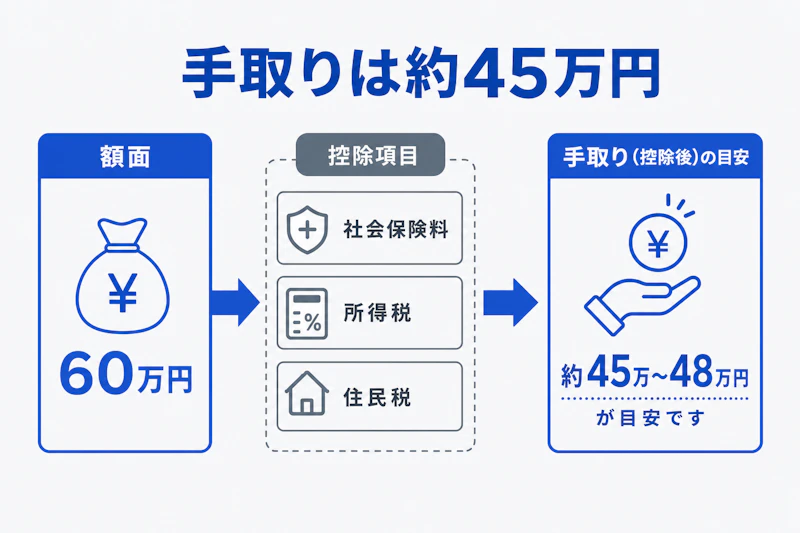
独身会社員が受け取る目安と計算の前提
月収60万円の手取りは、おおむね45万〜48万円です。約45万円という目安には、社会保険料、所得税に加え、前年所得に基づく住民税も天引きされている状態を含みます。社会人1年目のように住民税がまだ少ない時期は、同じ額面でも48万円前後が振り込まれることがあります。
2026年4月以後の東京都、協会けんぽ、一般の事業、40歳未満、扶養なし、扶養控除等申告書を提出済みという前提で考えます。月給60万円が継続している場合、標準報酬月額は59万円です。健康保険、子ども・子育て支援金、厚生年金、雇用保険の本人負担は計8万6,720円、源泉所得税は3万150円で、住民税前の手取りは約48万3,130円です。協会けんぽの東京都保険料額表と国税庁の源泉徴収税額表の使い方に基づく試算です。
項目 | 月額の目安 |
|---|---|
額面月収 | 600,000円 |
健康保険料 | 約29,057円 |
子ども・子育て支援金 | 約679円 |
厚生年金保険料 | 53,985円 |
雇用保険料 | 約3,000円 |
社会保険料等の合計 | 約86,700円 |
所得税 | 約30,150円 |
住民税 | 約30,000〜40,000円 |
最終的な手取り | 約443,000〜453,000円 |
※実際の金額は勤務先、加入する健康保険、前年所得、扶養人数などによって異なります。
前年も同程度の所得があり、住民税が月3万〜4万円台なら、最終的な振込額は約44万〜45万円台になります。財形貯蓄、組合費、企業年金、団体保険なども会社により控除されます。求人票で月収60万円と見ても、そのまま使えるお金が60万円あるわけではありません。特に入社直後は住民税の徴収方法や初回給与の日割りを確認し、手取り額が安定するまで大きな固定費を増やさない方が安全です。
手取りは約45万円を起点に家計を考えるのが現実的です。住民税と会社独自の控除を給与明細で足し合わせ、自分の振込額に置き換えましょう。
扶養・年齢・住んでいる地域で手取りが変わる理由
扶養親族や配偶者に関する控除があれば所得税は変わり、扶養控除等申告書を出していない場合は乙欄となって源泉所得税が高くなります。医療費控除や住宅ローン控除のように年末調整・確定申告で精算される制度もあるため、毎月の手取りだけでは年間の最終負担を断定できません。
40歳から64歳は介護保険料が加わります。同じ東京都の前提なら社会保険料等は約9万1,499円となり、住民税前の手取りは約47万9,331円です。健康保険料率は住所地や健康保険組合によっても異なります。協会けんぽでも2026年度は新潟9.21%から佐賀10.55%まで幅があります。協会けんぽの都道府県別保険料率で自分の支部を確認してください。
また、扶養する家族がいるから必ず手取りが増えるとは限りません。配偶者の収入や扶養の要件、自治体の住民税計算など、確認すべき条件が複数あるためです。年末調整の書類を出すときに「昨年と同じ」と決めつけず、扶養状況が変わった年は人事担当に要確認です。年齢、扶養、居住地、前年所得、保険の加入先が違えば答えも変わります。
住民税の有無と年齢で比べる手取りの早見表
家計の予算は、住民税がある通常月の手取りを使って決めましょう。新卒1年目や前年の収入が少ない人は振込額が多くなりますが、その差額を毎月使い切ると翌年6月以降に貯蓄が減ります。
東京都・協会けんぽ・月給60万円・扶養なし・甲欄の前提で、上の控除額を条件別に整理すると次のとおりです。
条件 | 住民税の仮定 | 月の手取り目安 |
|---|---|---|
40歳未満、前年も同程度の収入 | 月3万〜4万円 | 約44.3万〜45.3万円 |
40歳未満、前年所得が少なく住民税なし | 0円 | 約48.3万円 |
40〜64歳、前年も同程度の収入 | 月3万〜4万円 | 約43.9万〜44.9万円 |
40〜64歳、住民税なし | 0円 | 約47.9万円 |
表の住民税は比較用の仮定です。自分の額に置き換えるときは、毎年届く住民税の税額決定通知書の月別徴収額を、住民税前の手取りから差し引きます。普通徴収で自分で納付している人も、給与の振込額から月割りの納税資金を取り分けてください。
扶養する家族がいる場合は、税法上の扶養と健康保険の扶養を分けて考えます。健康保険の被扶養者が増えても、本人の健康保険料が人数分増える仕組みではありません。一方、16歳未満の子どもには所得税の扶養控除がないため、「子どもが1人増えると給与の手取りも必ず増える」とは考えないでください。配偶者についても収入などの要件を満たすかで控除の適用が決まります。(出典:No.1180 扶養控除|国税庁)
また、求人の「月収60万円」が残業代を含む実績額なら、残業がない月の額面は60万円を下回ります。通勤手当を含む支給総額と、生活費に充てられる給与も分けて確認しましょう。毎月安定して受け取れる基本給を基準にする方が、手取りの見積もりがぶれません。
額面60万円から引かれる税金と社会保険料の内訳
健康保険・厚生年金・雇用保険で差し引かれる金額
会社員の控除で大きいのは社会保険料です。健康保険と厚生年金は会社と本人で負担し、雇用保険も給与から引かれます。重要なのは、給与額へ保険料率を単純に掛けるのではなく、基本給、残業代、通勤手当などを含む報酬を等級に当てはめた標準報酬月額を基に計算する点です。
東京都・40歳未満・標準報酬月額59万円の例では、健康保険料本人負担が2万9,057円、子ども・子育て支援金が678円、厚生年金が5万3,985円です。一般の事業の雇用保険本人負担は賃金の0.5%で、60万円なら3,000円です。厚生労働省の雇用保険料率は、建設業などで率が異なることも示しています。
社会保険料は高く感じますが、健康保険の給付や将来の年金にも関わります。転職先の給与を比較するときは、単なる損得ではなく、毎月ほぼ必ず生じる負担として織り込みましょう。残業が多かった月の給与を基準に家賃を上げると、残業減や等級変更のときに苦しくなります。手当のうち何が報酬に含まれるかは会社の給与規程にも左右されるため、不明なら採用担当や給与担当に聞くのが確実です。
社会保険料は給与明細の最初に確認すべき控除です。昇給額がそのまま手取り増になるわけではないため、支給額と標準報酬月額を分けて見ます。
所得税は約3万円、住民税は約3万〜4万円を見込む
所得税は、その月の給与から社会保険料を引いた額、扶養人数、甲欄・乙欄を基に源泉徴収されます。前述の例では社会保険料等控除後が51万3,280円で、甲欄・扶養親族等0人の月額表における所得税および復興特別所得税は3万150円です。生命保険料控除や住宅ローン控除などは年末調整で精算される場合があります。
一方の住民税は前年の所得への課税で、通常は翌年6月から給与天引きされます。新卒1年目は住民税が少なく、2年目の6月から振込額が下がって戸惑うことがあります。転職で給与が上がっても、前職の前年所得に応じた住民税がしばらく続くことも珍しくありません。退職期間があり自分で納める普通徴収になった場合は、給与天引きがなくなった分を使ってしまわず、納付のために別に確保しましょう。
所得税の基礎控除などは税制改正の影響を受けます。2026年分の適用時期も含め、国税庁の基礎控除引上げに関する案内を確認してください。所得税は当年、住民税は前年の所得が中心になるため、手取りの増減を一つの税金だけで説明しないことが大切です。
▼年収と手取りの関係をより広い水準で確認したい方はこちら

▼年収1,000万円の場合の手取りと生活水準はこちら

ボーナスの有無で年収と毎月の受取額はどう変わるか
月給60万円で賞与がない場合の年収と手取り
月給60万円を12か月受け取るなら、額面年収は720万円です。賞与なしの給与設計は、毎月の家計を安定させやすく、住宅ローンや教育費などの計画も立てやすい利点があります。ただし、賞与がないから税金が必ず有利・不利になるわけではありません。給与と賞与では社会保険料・所得税の扱いが異なり、扶養や各種控除を含めた年間の状況で最終額が決まるためです。
▼年収800万円になった場合の手取りや生活水準も確認したい方はこちら

月給60万円なら、月の手取りを45万円前後と置き、賞与に頼らず固定費を払える家計を作るのが安全です。年俸制では年俸に固定残業代を含む会社もあります。「毎月60万円」という表示だけで判断せず、何時間分の残業を含むのか、超過分は支払われるのかを確認しましょう。
賞与なしの職場では、まとまった支出用の資金を月々積み立てる必要があります。税金の支払い、更新料、家電の買い替え、冠婚葬祭をボーナスで補う習慣がある人は、年間予定を洗い出し、毎月の貯蓄枠を分けると資金不足を防げます。仕事の成果により年俸が見直される会社なら、改定時期と評価基準も確認してください。月の受取額と年収総額は別の指標です。
年収720万円でも月給が60万円とは限らない理由
年収720万円でも、「月給45万円+賞与年180万円」「月給50万円+賞与年120万円」「月給60万円+賞与なし」では毎月の資金繰りが違います。賞与は業績や評価で変動する規定になっていることがあり、転職初年度は在籍期間に応じて減額されるケースもあります。
求人票では年収レンジのほかに、基本給、賞与の標準額、業績連動の有無、固定残業代を確認してください。オファー面談では前年実績だけでなく、算定基準、支給対象期間、最低保証の有無を聞くと判断しやすくなります。年収の上限額だけを見て入社を決めるのではなく、中央値や自分の提示額の前提を確認する姿勢が必要です。生活費は月給だけで回し、賞与は貯蓄や大きな支出に充てる設計が安全です。
月給と賞与の組み合わせを年収720万〜840万円で比べる
額面年収を比べるときは、「月給×12か月+年間賞与」でそろえます。月給60万円に賞与が追加されるなら年収は720万円を超えますが、年収720万円の一部を賞与として受け取る契約なら、通常月の給与は低くなります。
給与条件 | 年間賞与 | 額面年収 | 家計を組む基準 |
|---|---|---|---|
月給60万円 | なし | 720万円 | 通常月の手取り約45万円 |
月給50万円 | 120万円 | 720万円 | 月給50万円から控除した受取額 |
月給45万円 | 180万円 | 720万円 | 月給45万円から控除した受取額 |
月給60万円 | 60万円 | 780万円 | 通常月の給与で固定費を払う |
月給60万円 | 120万円 | 840万円 | 賞与は貯蓄・臨時支出に回す |
同じ年収なら、毎月の支払いが多い人には月給が高い条件を推します。賞与比率が高い条件を選ぶのは、月給だけで家計を回せて、賞与の変動も受け入れられる場合です。入社初年度の賞与は満額でない可能性があるので、内定通知書の年収と初年度の見込支給額を分けて聞きましょう。
ボーナスの額面60万円は月給と別に手取りを計算する
ボーナス1回の額面が60万円なら、前月給与も60万円・40歳未満・扶養なしの例で、支給時の手取りは約42.8万円です。社会保険料等を約8.8万円、源泉所得税を約8.4万円とした試算で、月給60万円の手取り約45万円をそのまま当てはめることはできません。
賞与の源泉所得税は、原則として前月の社会保険料控除後の給与と扶養親族等の数から税率を求めます。前月給与が違えば、同じ60万円の賞与でも振込額が変わります。毎月の住民税は通常の給与側で天引きされ、賞与も含めた年間所得は翌年度の住民税に反映されます。(出典:No.2523 賞与に対する源泉徴収 - 国税庁)
年俸720万円の「12分割」と「14分割」も同じ月給ではありません。14分割なら1回分は約51.4万円となり、残り2回分を賞与時期などに支払う契約が考えられます。分割回数、支給月、固定残業代の扱いをそろえて比較してください。
給与明細から翌月の手取りを見積もる方法
標準報酬月額と控除欄を確認する
翌月の手取りを予測する最も確実な方法は、直近の給与明細を使うことです。「支給」では基本給、役職手当、残業代、通勤費を確認し、「控除」では健康保険、厚生年金、雇用保険、所得税、住民税を分けて見ます。差引支給額だけを見ると、何が増減したのか分かりません。
実務では、過去3か月から6か月分の明細を並べると変化が見えます。支給総額が増えたのに手取りが伸びない月は、住民税の切替、賞与月の控除、社会保険の等級変更、残業代に伴う所得税増がないか確認します。逆に、控除が一時的に少ない月を通常月だと判断すると、翌月以降の家計予算が狂います。
昇給や残業増があれば、社会保険料の等級、所得税、住民税の変化時期を分けて記録しましょう。住民税は6月、社会保険料は定時決定や随時改定の後に変わりやすく、賞与月は通常月と別に扱う必要があります。手取りの見込みをメモに残しておけば、家賃更新やカードの分割払いを判断する際にも、感覚ではなく数字で判断できます。
手取り予測は、控除項目を前年同月と比べる方が正確です。差額の理由を説明できれば、転職後の家計も読みやすくなります。
昇給・残業代・転職後に手取りがすぐ増えないケース
昇給しても手取りの増加が小さく感じるのは珍しくありません。残業代が増えれば所得税はその月に増え、一定の条件を満たすと後から社会保険料の等級にも影響します。また転職後に年収が上がっても、住民税は前職の前年所得を基に徴収されるため、最初の給与で増額を実感できないことがあります。
転職直後は入社月の日割り、賞与算定期間、前職の源泉徴収票の提出状況も確認が必要です。入社月が月途中なら、提示された月給をそのまま受け取れないこともあります。引っ越しを伴う転職では、敷金礼金、住民税、社会保険の切替時期を含め、最初の3か月は余裕資金を残しておくと安心です。
▼転職時に必要な源泉徴収票の確認方法はこちら

手取り約45万円で組む生活費と貯蓄の配分
一人暮らしなら家賃12万円、貯蓄12万円を起点にする
手取り45万円の一人暮らしなら、家賃を12万円程度に抑え、先に月12万円の貯蓄枠を確保する配分をすすめます。収入が高くても住居費と車の維持費を同時に上げると、昇給分が固定費だけで消えてしまいます。
次の表は手取り45万円を使い切る場合の家計設計例で、統計上の平均ではありません。夫婦・子ども1人の列は、配偶者の収入や児童手当を含めず、本人の給与だけで組んでいます。
支出・積立項目 | 一人暮らし | 夫婦2人 | 夫婦・子ども1人 |
|---|---|---|---|
家賃・住居費 | 12万円 | 12万円 | 12万円 |
食費 | 5万円 | 7万円 | 8万円 |
水道光熱・通信費 | 2.5万円 | 3万円 | 3.5万円 |
日用品・医療・保険 | 2万円 | 3万円 | 3万円 |
交通・交際・娯楽 | 6.5万円 | 6万円 | 4万円 |
教育・保育の予算 | 0円 | 0円 | 5万円 |
更新料・家電などの積立 | 5万円 | 4万円 | 3.5万円 |
長期の貯蓄・資産形成 | 12万円 | 10万円 | 6万円 |
合計 | 45万円 | 45万円 | 45万円 |
家賃12万円は手取りの約27%です。都心で家賃15万円を選ぶなら、上の配分より毎月3万円、年間36万円の余裕が減ります。通勤時間を短縮できるメリットと比べて判断し、家賃を上げる前に毎月の貯蓄が残るか確かめましょう。賃貸の管理費や駐車場代も住居費に含めて計算します。
毎月の長期貯蓄と、近く使うお金の積立は別口座に分けると管理しやすくなります。家電の買い替えや旅行に使う資金まで全額を投資すると、必要な時期に相場下落と重なるおそれがあります。まず生活費3〜6か月分の現金を確保し、その後に長期の資産形成を増やす順序が堅実です。
子育て世帯は教育費と住居費の組み合わせを先に決める
手取り45万円で家族を養う場合は、子どもの人数よりも、住居費と教育方針が家計の分岐点になります。上の子ども1人の配分は、教育・保育の予算を月5万円とした例です。私立学校への進学や習い事の追加を予定するなら、現在の支出だけでなく、数年後の支出も計算しましょう。
文部科学省の令和5年度調査の訂正版では、小学生1人の年間学習費総額は、公立で約36.7万円、私立で約174.2万円です。月換算では約3.1万円と約14.5万円で、学校外活動費も含みます。私立小学校の水準を当てはめると、表の月5万円では教育費が足りないため、配偶者収入を加えるか、住居費・貯蓄目標を見直す必要があります。(出典:子供の学習費調査_結果の訂正について)
共働きなら夫婦の手取りを合算して判断できますが、育児休業や時短勤務で一時的に収入が下がる期間も予算に入れてください。住宅ローンを借りられる上限まで増やすより、片方の収入が減っても返済と教育費を払える額に抑える方が、働き方の選択肢を残せます。扶養による税負担の軽減だけで教育費を賄おうとせず、家族全体の収入と固定費で考えましょう。
額面60万円を目指すなら基本給と昇給条件を比べる
年収720万円ではなく毎月の固定給で求人を比較する
毎月の手取り45万円を目指すなら、賞与込みの年収720万円だけでなく、固定給が月60万円に近いかを確認します。新卒で応募先を選ぶ場合も、初任給の高さに加えて、昇格後の給与と評価条件を確認した方が、入社後の収入を見通せます。
- 基本給と毎月必ず支給される手当を分ける
- 固定残業代の金額・対象時間・超過分の支給条件を見る
- 賞与の標準額と、業績連動部分・初年度の算定期間を確認する
- 昇給の時期、評価基準、次の職位に上がる要件を聞く
「月収60万円可能」が残業や歩合を含むモデル例なら、毎月の固定給として扱わないでください。営業の成果給や専門職の手当を含む求人では、達成条件と、未達時の固定給がいくらかを聞くことが重要です。選ぶ基準は最大の支給例ではなく、自分が通常の働き方で継続して受け取れる額です。
コンサルなどの職種も検討しているなら、先に仕事内容と求められる能力を比較しましょう。給与だけで決めず、自分の強みを発揮できる職種を選ぶ方が入社後の評価にもつながります。

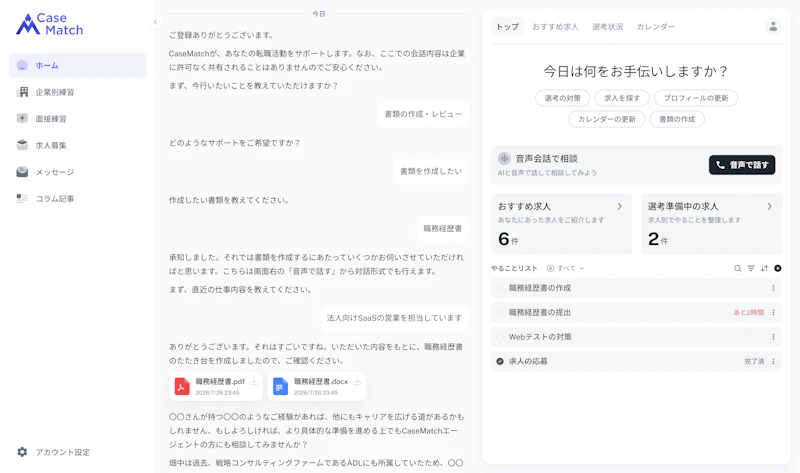
自分がどの職種で強みを出せるか迷うときは、まず経験を棚卸ししましょう。CaseMatchのAIキャリアエージェントなら、学業や課外活動で取り組んだことを話しながら、志望職種と志望動機の材料を整理できます。
手取り45万円を基準に家計と選考準備を進める
額面60万円の給与は、住民税まで差し引くと手取り45万円前後になります。まず給与明細の控除額を確認し、家賃・貯蓄・年間の臨時支出をその範囲に収めましょう。住民税が少ない時期の48万円前後を、ずっと続く受取額として使わないことが大切です。
就職や転職でこの水準を目指すなら、提示年収を月給と賞与に分解し、固定残業代を含めた条件を比較してください。そのうえで選考では、希望給与だけでなく、応募職種で成果を出せる理由を説明する必要があります。新卒なら、学業・研究・アルバイトなどで「課題に対してどう行動し、どんな結果を出したか」を整理し、「なぜその職種なのか」「その経験を入社後にどう生かすか」まで答えられるようにしましょう。
整理した志望動機や経験は、声に出して答えると説明の抜けが見つかります。CaseMatchのAI面接練習では、AIが面接官役となり、回答を採点して改善点をフィードバックします。
続きを見るには無料登録が必要です
著者
井野 裕介
Senior Manager村田製作所でスマートフォン向け通信モジュールのR&Dに従事した後、クニエにて製造業向けの業務改善・戦略コンサルティングを経験。フォルトナでは約5年間、コンサル・ポストコンサル領域の転職を支援。現在はCaseMatchで転職支援を担当。R&D・PLM・製造業領域に深い知見を持つ。
監修者
畑中 翼
Senior Managerフジクラで研究開発・新規事業開発に従事した後、アクセンチュア、デロイト、イグニション・ポイント、ADLでコンサルティングを経験。現在はSenior Managerとして転職支援を担当。製造業・R&D領域に強みを持ち、QUNIE Award 2024優秀個人賞、外資就活ネクストAランクの実績を持つ。
気になることがあれば聞いてくださいね!
なんでも質問できますよ要点だけ教えて
他に読むべき記事は?
もっと具体的に知りたい


