
初任給
2026/10/05
手取り四十万は額面月収・年収でいくら?生活水準と目指し方を解説
目次
手取り40万円は額面月収や年収でいくらになるか
額面月収はおおむね50万円台を目安に考える
ボーナスの有無で必要な年収が変わる
同じ給与でも手取り額が変わる理由
社会保険料と税金が給与から差し引かれる仕組み
扶養家族や住む自治体で差が出る項目
手取り40万円の生活レベル
一人暮らしなら固定費を抑えて貯蓄と趣味を両立しやすい
二人暮らしや子どもがいる世帯では住居費と教育費を先に見積もる
家計を組むときに最初に決めたい支出の優先順位
家賃は手取りだけでなく更新費や引っ越し費用も含めて判断する
貯蓄と投資は目的別に分けて毎月の余剰資金から始める
手取り40万円は平均と比べてどの位置にあるか
平均給与や年齢別賃金と比べると高い水準にある
年収だけで生活の豊かさを決められない理由
手取り40万円を目標にするときのキャリアの考え方
まず現在の年収と市場価値を棚卸しする
昇給と転職のどちらを選ぶかは再現性で判断する
年収アップを狙う転職で選考準備を後回しにしない
希望年収を伝える前に実績を数字で説明できるようにする
職務経歴書と面接の回答を一貫させる
「手取り40万円なら、額面はいくら必要なのか」「どの程度の生活ができるのか」と気になる人は多いでしょう。手取りは年齢や家族構成、住む地域、賞与の配分で変わるため、単純に年収だけを見ても実感とはずれます。
この記事では、手取り四十万に必要な給与の目安から生活設計、さらに収入を伸ばすための転職準備までを順に解説します。
手取り40万円は額面月収や年収でいくらになるか
額面月収はおおむね50万円台を目安に考える
会社員の手取りは、額面給与から健康保険料、厚生年金保険料、雇用保険料、所得税、住民税を差し引いた金額です。独身・扶養なしで一般的な会社員を想定すると、毎月の手取り40万円には額面月収がおおむね50万〜53万円程度必要になることが多いでしょう。年齢が40〜64歳なら介護保険料も加わるため、同じ額面でも手取りは少し下がります。
ただし、これは概算です。健康保険は勤務先が協会けんぽか健康保険組合か、協会けんぽならどの都道府県支部かで料率が異なります。協会けんぽの2025年度の健康保険料率は都道府県ごとに9.44〜10.78%で、原則として会社と本人が半分ずつを負担します。協会けんぽの都道府県別保険料率 を確認して、自分の給与明細に近い数字で試算してください。
月給50万円なら必ず手取り40万円になる、という意味ではありません。残業代を含むのか、通勤手当を含むのか、前年の住民税がいくらかによっても差が出ます。転職時に提示年収を見る際は、求人の「年収」を12で割るだけでなく、月例給与と賞与の内訳まで確認しましょう。特に年俸制では、賞与の扱いや固定残業代の有無を確認しないまま比較すると、毎月使える金額を読み違えます。
給与条件通知書では、基本給、固定残業代、各種手当の区分も確認してください。固定残業代が含まれる場合は、何時間分なのか、超過分が別途支給されるのかを聞きます。手取りの大きさだけでなく、安定して得られる給与がいくらかを知ることが、家計を守る第一歩です。
手取り40万円の目安は額面月収50万円台です。ただし実際の手取りは、保険料率、年齢、扶養、前年所得によって変動します。内定後や入社前は、給与条件通知書の内訳と給与明細の想定を照合することが大切です。
手取りの考え方を、より低い年収帯との違いから確認したい場合はこちらも参考にしてください。
▼年収400万円での手取りと生活水準を確認する

ボーナスの有無で必要な年収が変わる
手取り四十万を「毎月」得たいのか、「年平均で月40万円」なのかで、必要な年収は変わります。月々の給与だけで手取り40万円を確保したい場合は、先ほどのように月給50万円台、年収にすると600万〜640万円程度に加えて賞与が必要になるケースがあります。
一方、年収を12か月で均した平均手取りを40万円にしたい場合、年間手取りは480万円です。社会保険料と税金を考慮すると、額面年収は概ね650万〜750万円程度が一つの目安になります。賞与が大きい会社なら年収は同じでも月例給与が低くなり、家賃やローンのような毎月の固定費には余裕が出にくくなります。
国税庁のルールでも、通常の月給と賞与では源泉徴収の計算に用いる表が異なります。国税庁の税額表の種類と使い方 にあるとおり、賞与には原則として別の算出率表が使われます。年収だけで月の可処分所得を断定できない理由です。
求人を比較するときは「年収700万円」という総額に安心せず、月例給与・賞与予定・業績連動分・残業代の四点に分けて見てください。業績賞与は毎年同額とは限らないため、住宅費などの固定費は基本給ベースで払える水準に置くのが安全です。
同じ給与でも手取り額が変わる理由
社会保険料と税金が給与から差し引かれる仕組み
額面と手取りの差の中心は、社会保険料と税金です。厚生年金保険料率は18.3%で、労使折半が原則のため本人負担は通常9.15%相当です。日本年金機構 が示すとおり、実際には標準報酬月額・標準賞与額をもとに計算されます。健康保険、雇用保険も同様に給与から控除されます。
その後、社会保険料を引いた金額をもとに所得税が源泉徴収され、前年の所得をもとに算定された住民税も引かれます。所得税の月次計算では、給与額そのものではなく、社会保険料などを差し引いた後の給与を税額表に当てはめます。国税庁の源泉徴収の説明 を見ると、扶養控除等申告書を提出した人は甲欄、していない人は乙欄を使うことも分かります。
転職直後に「思ったより手取りが少ない」と感じる原因の一つは、住民税です。住民税は前年の所得に対して課税されるので、年収が高い会社から転職した直後や、前年に残業・賞与が多かった翌年は負担感が増します。反対に、新卒入社2年目に手取りが下がるのも、前年の給与をもとに住民税が発生するためです。
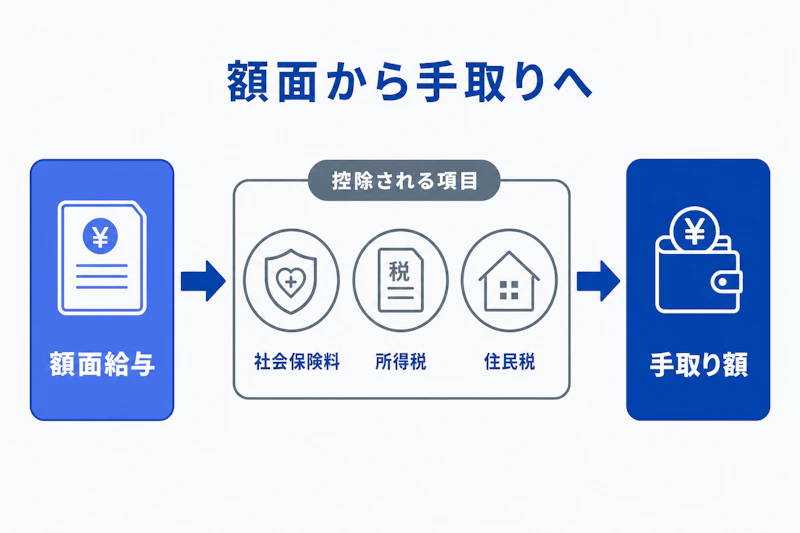
大切なのは、控除を「損をしているお金」とひとまとめに見ないことです。社会保険料は医療・年金・雇用に関わる制度の負担であり、所得税と住民税は所得や控除によって変わります。給与明細を毎月一度確認し、基本給、残業代、控除額、差引支給額を追う習慣をつけると、年収交渉や転職後の家計設計が現実的になります。
扶養家族や住む自治体で差が出る項目
同じ額面でも、扶養家族の有無で所得税の計算は変わります。配偶者控除や扶養控除の対象になるか、子どもの年齢がいくつか、住宅ローン控除や生命保険料控除があるかでも年末調整後の年税額は変わります。社会保険料控除は、本人が支払った対象保険料の全額が控除対象です。国税庁の社会保険料控除 も確認しておくとよいでしょう。
また、健康保険料は居住地ではなく、原則として勤務先が加入する保険者や支部、標準報酬月額で決まります。住民税は自治体ごとに均等割などの差があり、厳密な手取りを出すなら住所地と前年所得の情報が必要です。ネット上のシミュレーターは便利ですが、概算は概算として使い、最終確認は給与明細と会社の人事担当への確認で行うのが確実です。
扶養に入る家族の収入や制度の条件は毎年変わり得ます。家族構成が変わる予定のある人は、転職の提示年収だけではなく、入社後の福利厚生、家族手当、住宅手当、育児支援も並べて比較してください。
手取り40万円の生活レベル
一人暮らしなら固定費を抑えて貯蓄と趣味を両立しやすい
手取り40万円で一人暮らしなら、生活費に追われる状態からは抜け出しやすい水準です。たとえば家賃12万円、食費5万円、水道光熱・通信費3万円、日用品や交際費6万円、交通・医療・被服など4万円としても、合計は30万円前後です。残りを貯蓄、投資、旅行、学び直しに配分できます。
ただし、可処分所得が増えると、生活水準も自然に上がりがちです。駅近の高額物件、外食やタクシーの習慣、サブスクリプションの増加は、一つひとつは小さくても固定費を押し上げます。特に家賃は一度上げると下げにくく、収入が一時的に落ちたときの負担にもなります。手取り40万円なら家賃をいくら払えるかではなく、毎月いくら残したいかから逆算するのがおすすめです。
一人暮らしで手取り40万円なら、貯蓄と楽しみを両立する余地があります。ただし余裕を資産に変えられるかは、昇給後に増えた支出ではなく、先取りで確保した金額で決まります。
月初に貯蓄・投資分を別口座へ移し、残りで暮らす方法なら、使いすぎを防ぎやすくなります。収入が増えた直後ほど、半年程度は以前の生活費を維持し、新しい固定費を増やさない期間をつくると安心です。
年収がさらに上がった場合の生活や税負担も見通したい人は、こちらも確認してください。
▼年収1,000万円の手取りと生活レベルを知る

二人暮らしや子どもがいる世帯では住居費と教育費を先に見積もる
二人暮らしで手取り40万円の場合、共働きか片働きかで余裕は大きく異なります。二人分の生活費を一人の収入で賄うなら、家賃、食費、保険、通信費を合算した固定支出が大きくなります。子どもがいる世帯では、保育料、習い事、教育費、より広い住居への住み替え費用も長期で見積もる必要があります。
ここで重要なのは、現在の支出だけを合計しないことです。更新料、家具家電の買い替え、帰省、冠婚葬祭、医療費など、年に数回だけ出る支出を12か月で割って積み立てます。子どもの進学や住宅購入を考えるなら、生活防衛資金と目的資金を混ぜないようにしましょう。
家計の会話では「年収が上がったから大丈夫」と終わらせず、どちらの収入が減っても半年程度回るかを確認します。ボーナス払いに頼った住宅ローンや、毎月の収支を賞与で補う設計は、転職・育休・病気の局面で選択肢を狭めます。住居費は月例の手取りで払え、教育費は早めに目的別で積み立てられる状態を目指すと、家族の予定が変わっても立て直しやすくなります。
子どもの年齢が低いうちは、教育費がまだ小さく見えることがあります。しかし進学時期には支出が重なりやすいため、現在の黒字をそのまま使い切らないことが大切です。家計を共有する場合は、生活費の負担割合だけでなく、急な支出をどの口座から出すかまで決めておくと、収入差による不満も減らせます。
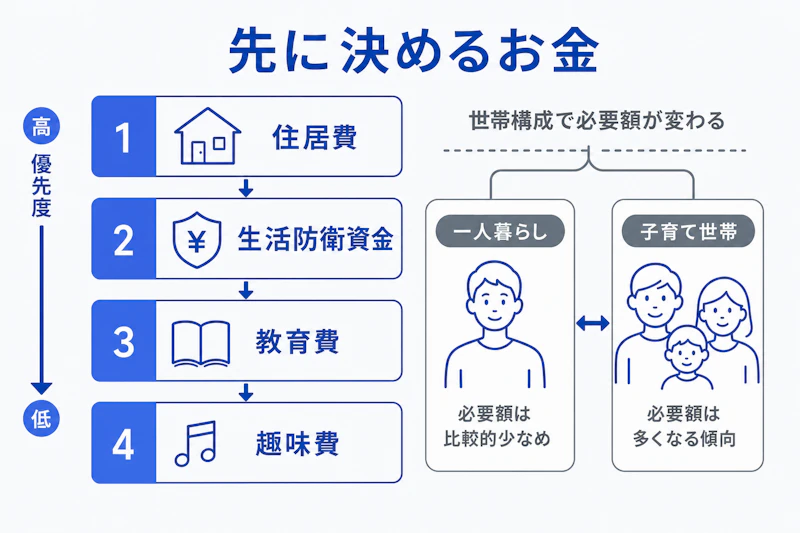
家計を組むときに最初に決めたい支出の優先順位
家賃は手取りだけでなく更新費や引っ越し費用も含めて判断する
賃貸の家賃は、手取りの3分の1以内という目安がよく使われます。しかし手取り40万円の人が13万円を上限として機械的に決める必要はありません。勤務地、出社頻度、通勤時間、家族人数、在宅勤務環境によって住まいの価値は変わるためです。
一方で、家賃だけを見て決めるのも危険です。管理費、更新料、火災保険、保証料、引っ越し代、家具家電、駐車場代まで年単位で加えましょう。転職したばかりで試用期間中、または将来の転居可能性が高いなら、初期費用の大きい部屋や通勤だけを理由にした高額物件は慎重に判断したいところです。
手取り40万円を目標にして転職する場合も、入社初年度の賞与の算定期間を確認してください。年収が上がっても、最初の賞与が満額でないと、初年度の引っ越し・敷金礼金と重なる可能性があります。生活設計は「提示年収」ではなく、入社から12か月の入出金予定表で考えると失敗が減ります。
貯蓄と投資は目的別に分けて毎月の余剰資金から始める
貯蓄と投資は、余ったら始めるものではなく、給与日に分けるものです。まず生活費の数か月分を普通預金など値動きの小さい資金として確保し、そのうえで旅行、住宅、教育、老後など目的別に金額と期限を置きます。期限が近いお金まで価格変動のある商品に回さないことが基本です。
手取り40万円なら、収入の何割を投資すべきかという正解はありません。奨学金返済、家族の支援、住宅購入予定、転職直後の不確実性によって優先順位が変わるためです。大切なのは、毎月の固定費を払った後に残る金額を把握し、無理なく続けられる額で自動化することです。
見栄や比較のために支出を増やすより、働き方を変えられる余白をつくるほうが長期的な安心につながります。転職を考える人は、求人応募や面接に集中する期間の生活費も、家計の目的資金として準備しておくと判断を急がずに済みます。
手取り40万円は平均と比べてどの位置にあるか
続きを見るにはログインが必要です
著者
畑中 翼
Senior Managerフジクラで研究開発・新規事業開発に従事した後、アクセンチュア、デロイト、イグニション・ポイント、ADLでコンサルティングを経験。現在はSenior Managerとして転職支援を担当。製造業・R&D領域に強みを持ち、QUNIE Award 2024優秀個人賞、外資就活ネクストAランクの実績を持つ。
監修者
山岡 直登
Director銀行法人営業、JAC Recruitment、パーソルキャリアでのRPO・企業人事を経て、フォルトナにてコンサル転職支援に従事。現在はCaseMatchのDirectorとして人材紹介を担当。ビズリーチSランク、新興系コンサルティングファーム年間Award 2025の実績を持つ。
面接練習で、選考を有利に進めよう。

1分で完了

