
金融
2026/08/15
big4 監査法人の4法人一覧|人員規模・コンサルとの違い・資格別の応募ルート
目次
BIG4監査法人はあずさ・EY新日本・トーマツ・PwC Japanの4法人
BIG4の規模は数千人規模で上場企業の監査を広く担う
BIG4監査法人とBIG4コンサルは仕事の目的が違う
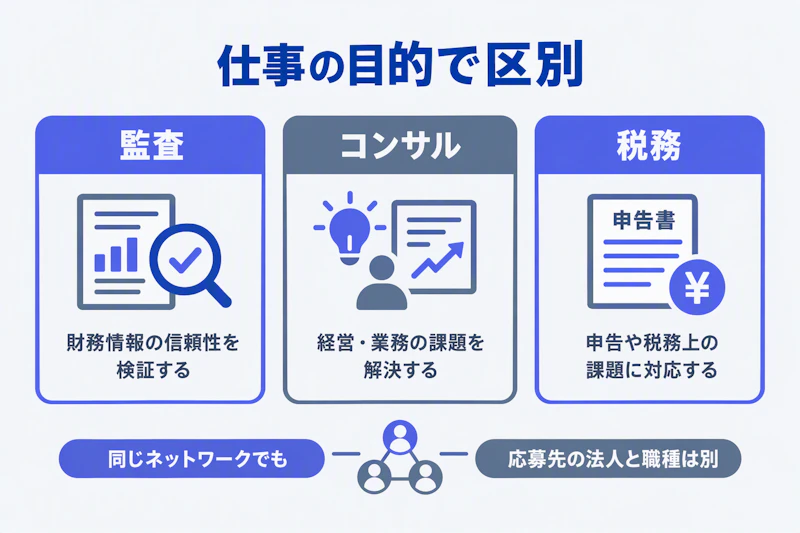
監査は財務情報の信頼性を確かめる仕事
コンサルティングや税務は別の法人・職種として見る
4法人の違いはネットワークと専門領域から押さえる
あずさはKPMGの監査法人
EY新日本はEYの監査法人
トーマツはDeloitteの監査法人
PwC JapanはPwCの監査法人
公認会計士資格の有無で応募ルートが分かれる
会計監査を目指すなら試験合格者の定期採用が主な入口
資格がなくてもIT監査などの専門職を検討できる
働き方は担当企業の決算期と職位で変わる
法人選びは希望業務・担当業界・勤務地の順に進める
最初の配属で得たい経験を決める
説明会では同じ質問で4法人を比べる
面接では監査を選ぶ理由と自分の行動を伝える
志望動機は仕事・法人・経験をつなぐ
経験の説明は実際の行動まで掘り下げる
まず応募区分を決めて希望する部門の募集要項を開こう
BIG4監査法人は、日本では「あずさ」「EY新日本」「トーマツ」「PwC Japan」の4法人を指します。大手企業の会計監査を担い、同じグローバルネットワークに属するコンサルティング会社や税理士法人とは別の法人です。
4法人を知りたいなら、まず正式名称とネットワーク、次に規模と業務を押さえるのが近道です。就職先として検討する人に向けて、会計士試験合格者の定期採用と、資格を必須としない専門職の新卒採用の違いまで整理します。
BIG4監査法人はあずさ・EY新日本・トーマツ・PwC Japanの4法人
日本のBIG4監査法人は、次の4法人です。「BIG4」は4つの国際的な会計ネットワークを指す呼び方でもあるため、監査法人を調べるときは国内の正式名称と対応させて覚えましょう。
日本の監査法人の正式名称 | 一般的な呼び方 | 所属する国際ネットワーク |
|---|---|---|
有限責任 あずさ監査法人 | あずさ | KPMG |
EY新日本有限責任監査法人 | EY新日本、新日本 | EY |
有限責任監査法人トーマツ | トーマツ | Deloitte |
PwC Japan有限責任監査法人 | PwC Japan | PwC |
公認会計士・監査審査会の令和8年版モニタリングレポートも、この4法人を大手監査法人として挙げています。BIG4という呼び名自体が、日本の法律に基づく資格や法人区分を表すわけではありません。(出典:令和8年版モニタリングレポート)
4法人に共通するのは、大規模な監査チームと、海外のメンバーファームと連携できるネットワークを持つことです。日本企業の海外子会社や、海外企業の日本拠点など、国境をまたぐ財務報告に関わる機会があります。就職時に所属するのは日本の監査法人であり、世界中のメンバーファームが一つの会社として全員を雇用しているわけではありません。
古い記事に出てくる「PwCあらた」は、現在の法人名に読み替える必要があります。2023年12月1日にPwCあらた有限責任監査法人とPwC京都監査法人が合併し、PwC Japan有限責任監査法人として業務を開始しました。過去の採用体験記を読む際には、所属部門や制度も掲載時点と合わせて確認してください。(出典:PwC Japan有限責任監査法人、業務開始と執行体制を発表)
「BIG4に入りたい」という段階では、監査をしたいのか、業務改革や戦略立案をしたいのかがまだ混ざっていることがあります。法人名を覚えたら、次は仕事の目的を分けて理解しましょう。同じネットワークの名前が付いていても、採用窓口、応募資格、配属先は同じではありません。
BIG4の規模は数千人規模で上場企業の監査を広く担う
BIG4は、国内で数千人規模の人員を擁し、大企業の監査を広く担う監査法人です。令和8年版モニタリングレポートの主なポイントでは、大手監査法人が上場会社の時価総額ベースで9割以上のシェアを占めるとされています。これは上場会社の「社数の9割」という意味ではなく、監査先企業の時価総額を基準にした比率です。(出典:令和8年版モニタリングレポート_主なポイント)
各法人の公式概要に掲載された人員を並べると、次のようになります。
監査法人 | 総人員 | 公認会計士数 | 人員の集計時点 |
|---|---|---|---|
あずさ | 7,190人 | 3,004人 | 2026年6月30日 |
EY新日本 | 6,845人 | 3,073人 | 2026年6月30日 |
トーマツ | 6,231人 | 2,926人 | 2026年8月末 |
PwC Japan | 3,778人 | 1,236人 | 2026年6月30日 |
トーマツの公認会計士数は社員479人と職員2,447人の合計です。集計時点や非常勤の扱いなどが異なるため、表は厳密な同日・同条件の順位ではなく、規模感の比較に使ってください。ここでいう「社員」は、一般企業の日常的な呼び方とは異なり、監査法人の出資者等を指す区分です。
数値は各法人の公式概要によります。(出典:法人概要 - あずさ監査法人 - KPMG)(出典:EY新日本有限責任監査法人 法人案内 | EY Japan)(出典:有限責任監査法人トーマツ 法人案内 | デロイト トーマツ グループ)(出典:PwC Japan有限責任監査法人)
人員規模から読み取れるのは、組織の大きさであって、入所後の成長速度や配属の満足度ではありません。大規模な法人には業界別の専門チームや研修を設けやすい利点がありますが、自分がその機会を使えるかは配属先と担当案件で決まります。逆に、人員が相対的に少ない法人を「経験できる仕事が少ない」と判断するのも早計です。
就職先として比較するなら、法人全体の順位より、希望する事務所にどんな業界のチームがあるかを優先しましょう。総人員が多くても、希望する地域に目的の専門職を募集しているとは限りません。募集職種と勤務地を一緒に見ると、応募可能な選択肢に絞り込めます。
規模の数字を面接で使う場合も、「大きいので成長できる」と結びつけるのは避けてください。「海外子会社を持つ企業の監査を経験したい」「特定業界の会計論点を深めたい」など、規模を生かして何を学ぶかまで話せると、法人研究が志望理由につながります。
BIG4監査法人とBIG4コンサルは仕事の目的が違う
監査は財務情報の信頼性を確かめる仕事
監査法人の中心業務は、企業が作成した財務情報を独立した立場で検証し、監査意見を表明することです。企業が投資家などに示す決算書について、重要な点で適正に作成されているかを確かめます。経理部門の代わりに決算書を作る仕事ではなく、作成者とは別の立場でその信頼性を支える仕事です。(出典:日本の監査制度 - 日本公認会計士協会)
若手は、証憑と帳簿の突合、残高の確認、棚卸資産の実地棚卸への立会い、内部統制の検証などを通じて監査証拠を集めます。たとえば売上を確認するなら、数字が資料と一致するかだけでなく、売上を計上した時期や取引の実態が適切かを考えます。確認した内容を監査調書に残し、上位者のレビューやチームでの検討につなげます。
「数字に強ければよい」という理解では不十分です。会社の事業を理解し、説明に違和感があれば根拠をたどり、期限までに必要な資料を依頼する力も求められます。相手の説明をそのまま受け入れず、根拠を確認する姿勢と、相手を尊重したやり取りを両立することが、監査の専門性です。
監査では、集めた証拠をチームで検討し、監査に直接携わっていない公認会計士による審査などを経て、監査報告書の提出に至ります。若手の作業も最終的な意見の基礎となるため、作業量だけでなく記録の正確さが重要です。(出典:公認会計士監査とは - 日本公認会計士協会)
コンサルティングや税務は別の法人・職種として見る
コンサルティング会社は、戦略、業務改革、IT導入などの課題解決を主な仕事にします。税理士法人は税務申告や税務助言を扱います。同じBIG4ネットワーク内にあっても、監査法人、コンサルティング会社、税理士法人は区別して調べる必要があります。
比較対象 | 主な仕事の目的 | 応募時に確認する点 |
|---|---|---|
監査法人の会計監査 | 財務情報の信頼性を検証する | 会計士試験合格の要件、監査部門、担当業界 |
監査法人の専門職・アドバイザリー | ITやリスク、開示などの信頼性・管理を支える | 募集職種の業務範囲、資格要件、配属部門 |
コンサルティング会社 | 経営・業務・ITなどの課題を解決する | 職種、プロジェクト領域、選考内容 |
税理士法人 | 税務申告や税務上の課題に対応する | 税務分野、資格要件、国内・国際税務の範囲 |
監査法人にもアドバイザリーがあります。IT内部統制、財務報告、リスク管理、サステナビリティ情報など、監査・保証と関連する領域がその例です。「監査法人だから監査しかない」も、「アドバイザリーならコンサル会社と同じ」も正確ではありません。サービス名より、具体的に何を評価し、何を支援する職種かを読みましょう。
コンサルの仕事自体をまだ整理できていないなら、監査との比較を進める前に、課題解決を担う職種の全体像を確認してください。

また、監査では独立性が必要であり、監査先へのサービス提供には制約があります。法人内に興味のあるサービスがあるからといって、同じクライアントに監査と助言を自由に提供できるわけではありません。配属や異動を考える際には、担当業務と独立性の関係も確認しましょう。
戦略立案とシステム導入のどちらに関心があるかで、監査以外の候補も変わります。コンサルとの併願を考える人は、両者の違いを先に整理すると志望理由が混ざりません。

4法人の違いはネットワークと専門領域から押さえる
あずさはKPMGの監査法人
あずさはKPMGのメンバーファームです。監査証明業務に加え、財務会計、CFO支援、内部統制、サステナビリティ、デジタル、上場支援などのアドバイザリーを提供しています。会計を軸に、企業の財務報告やその周辺の管理を支える領域まで扱う法人として理解すると、採用情報を読みやすくなります。(出典:あずさ監査法人 - KPMG)
志望者が確認したいのは、そのサービスのどれに最初から関われるかです。会計監査の定期採用と、個別の専門職の募集では入口が違います。「監査もCFO支援もやりたい」と考えるなら、初期配属、監査以外の業務への関与、異動の条件をそれぞれ分けて質問しましょう。
KPMGという名前から海外勤務を期待する場合も、まず国内で何を担当するかが重要です。海外子会社を持つ企業の監査、海外チームとの連携、海外勤務は別の経験です。自分が求める経験を具体化し、関心のある事務所や業界チームで得られる機会を聞いてください。
EY新日本はEYの監査法人
EY新日本はEYの日本におけるメンバーファームです。監査に加え、アドバイザリーやサステナビリティ開示基準の導入支援・保証などを提供しています。非財務情報への関心がある人も、情報の信頼性を支える仕事という観点で業務を見られます。(出典:EY新日本有限責任監査法人 法人案内 | EY Japan)
新卒のIT監査職では、会計監査・内部統制監査におけるIT内部統制の評価、システム・セキュリティ監査、デジタル監査支援などが仕事内容として示されています。システムを開発することそのものより、システムが財務情報や業務の信頼性にどう影響するかを評価する仕事です。(出典:仕事内容|EY新日本有限責任監査法人新卒採用サイト)
ITに興味があるなら、「新しい技術を使いたい」で止めず、アクセス権限やデータ処理など、どのリスクに向き合いたいかを考えましょう。学部や資格だけで適性を決めず、募集要項の必須条件と歓迎条件を分けて確認することが大切です。
トーマツはDeloitteの監査法人
トーマツはDeloitteのネットワークに属する監査法人です。公式案内では、監査・保証のほか、会計、ガバナンス・リスク・コンプライアンス、テクノロジー領域のリスクアドバイザリーなどを扱っています。「デロイト トーマツ」というグループ名と、雇用先となる監査法人を区別して読むのがポイントです。(出典:有限責任監査法人トーマツ 法人案内 | デロイト トーマツ グループ)
地方事務所で働きたい人は、地域の主要産業や、興味のある企業群に関われるかを調べましょう。同じトーマツでも、担当案件や募集職種は事務所単位で確認する必要があります。都市部か地方かだけでなく、上場企業、地域企業、金融機関など、どの対象の監査・保証を経験するかまで見ると選択が具体的になります。
デロイト系のファイナンシャルアドバイザリーやコンサルティングの選考体験を、監査法人の定期採用にそのまま当てはめるのは避けてください。同じグループ名でも募集職種が異なれば、必要な経験や面接で確認される内容も変わります。
PwC JapanはPwCの監査法人
PwC Japan監査法人は、PwCのグローバルネットワークのメンバーファームです。監査・保証に加えて、会計、内部統制、ガバナンス、サイバーセキュリティ、規制対応、株式公開などに関する助言を提供しています。(出典:PwC Japan有限責任監査法人)
新卒のデジタルリスクコンサルタント職は、業務プロセス、システム、組織、データ分析の領域で監査・保証とアドバイザリーを提供する職種です。「コンサルタント」という職種名でも、監査法人に所属する仕事である点を押さえましょう。企業の成長戦略を作る仕事と、デジタル化した業務のリスクを評価する仕事は目的が違います。(出典:【デジタルリスクコンサルタント職(RA)】 Wave2 Summer 1Day Job | PwC Japanグループ)
古い比較記事で使われるPwCあらた時代のイメージだけで、現在の職種や制度を判断しないことも重要です。採用ページは現在のPwC Japan監査法人のものを開き、募集年度、業務内容、勤務地の3点をセットで確認してください。
4法人には共通するサービスが多く、特定の領域が掲載されているだけで、その法人だけの強みとは言えません。絞り込みでは「サービスがあるか」から一歩進み、自分が希望する入口で、その業務にどう関われるかを比較しましょう。
公認会計士資格の有無で応募ルートが分かれる
会計監査を目指すなら試験合格者の定期採用が主な入口
会計監査を専門にしたい人には、公認会計士試験の論文式試験合格者を対象とする定期採用が主な入口です。一般の大学生向け新卒採用と同じものではなく、対象者、採用時期、入所時期を専用の募集要項で確認します。たとえばEY新日本とPwC Japanは、論文式試験合格者向けの募集を案内しています。(出典:募集要項|EY新日本有限責任監査法人定期採用サイト)(出典:【全国】定期採用募集要項のご案内 | PwC Japanグループ)
試験合格者と、登録済みの公認会計士は別です。公認会計士として業務を営むには、試験合格に加え、原則3年以上の実務経験、実務補習の修了・内閣総理大臣の確認、日本公認会計士協会への登録が必要です。合格後に監査法人などで働きながら登録に向けた要件を満たす道があります。(出典:公認会計士の資格取得に関するQ&A:金融庁)
応募前には、試験勉強の支援だけでなく、実務補習への通学配慮、登録に関する支援、入所後の研修を見ましょう。会計知識があっても、実際の監査では調書の作成、資料依頼、チーム内の報告を学ぶ必要があります。試験で学んだ知識を、企業ごとの論点に当てはめる過程が入所後の学びになります。
選考の準備では、試験合格を示すだけでなく、なぜ監査を仕事にしたいかを説明できるようにしてください。勉強を続けた経験は有力な材料ですが、「努力しました」だけでは働く姿が伝わりません。課題の見つけ方、計画の修正、周囲への相談など、実際の行動まで振り返りましょう。
資格がなくてもIT監査などの専門職を検討できる
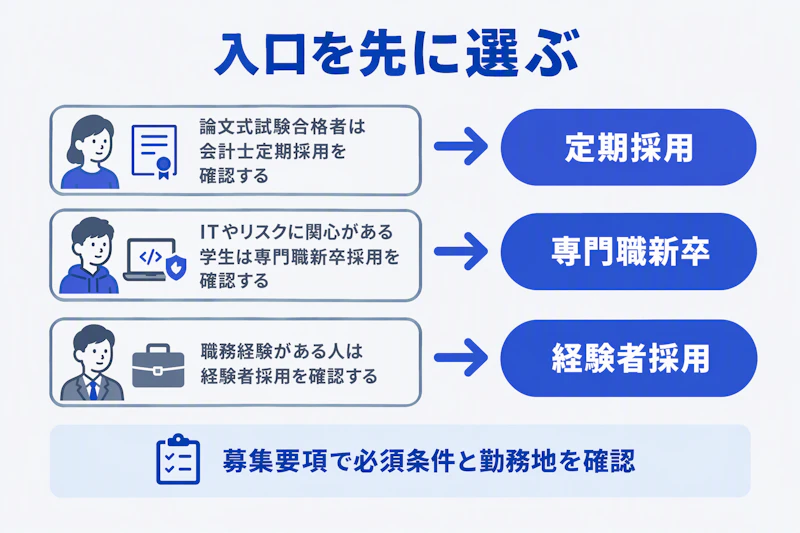
会計士資格がない学生も、監査法人の専門職採用を検討できます。IT監査、デジタルリスク、データ、サステナビリティなどの募集では、会計士試験合格が全職種共通の必須条件ではありません。入口を整理すると、次のようになります。
現在の状況・希望 | 調べる採用区分 | 最初に確認する項目 |
|---|---|---|
論文式試験に合格し、会計監査をしたい | 会計士試験合格者の定期採用 | 対象年度、合格要件、事務所、入所時期 |
資格はなく、ITやリスクに関心がある学生 | 専門職の新卒採用 | 必須条件、業務内容、卒業・入社時期 |
会計士資格取得と仕事を両立したい | 資格取得支援を伴う採用や補助職の募集 | 募集の有無、業務範囲、学習支援 |
経理・IT・監査などの職務経験がある | 経験者採用 | 必須経験、担当業務、資格要件 |
EY新日本のIT監査職の新卒採用は全学部全学科を対象とし、入社時点のIT・会計知識の有無を問わないとしています。関連資格や知識などの歓迎条件を、必須条件と混同しないようにしてください。PwC Japanのデジタルリスク系新卒募集でも、募集要項に記載された応募要件から判断できます。(出典:採用情報|EY新日本有限責任監査法人新卒採用サイト)(出典:募集要項―コンサルタント職 | PwC Japanグループ)
資格なしで入れることと、入所後に会計知識を使わないことは別です。IT監査でも財務情報との関係を理解する必要があり、リスクの仕事でも企業の業務を学びます。大学の研究、データ分析、システム利用の経験から、なぜ信頼性や統制に関心を持ったのかを説明できると、仕事との接点を示せます。
CaseMatchは、AI面接練習や応募準備に使える候補者向けサービスです。職種がまだ決まっていない段階では、法人名ごとの志望動機を作るより、自分の経験と希望業務の接点を先に整理する使い方が向いています。
専門職とコンサル会社を併願するなら、コンサル側の選考は別途確認しましょう。次の記事はBIG4コンサルの選考を扱うもので、監査職の採用倍率や面接内容を示すものではありません。
会計監査とIT・リスク系のどちらを目指すか迷う学生は、学業や活動経験から仕事との接点を探しましょう。CaseMatchのAIキャリアアドバイザーで、希望職種と使えるエピソードを整理できます。
働き方は担当企業の決算期と職位で変わる
監査の繁忙期は、担当企業の決算と監査報告の期限に影響されます。3月決算の企業を多く担当するチームでは年度末から決算監査の時期に仕事が集中しやすくなりますが、海外企業や異なる決算期の企業を担当すれば忙しい時期も変わります。年間を通じた働き方を知るには、希望部門の案件構成を聞くのが有効です。
「BIG4は忙しいか」という質問だけでは、入所後の生活を判断しきれません。説明会では、通常期と繁忙期の違い、複数案件が重なる時期、資料到着が遅れた場合の対応、若手への支援を確認しましょう。時間だけでなく、チームが負荷をどう把握し、分担を調整するかを見ると、働く環境を具体的に理解できます。
役割も働き方を変えます。若手のうちは手続の実施や調書作成が中心でも、主査やマネージャーになると、進捗管理、クライアントとの調整、若手のレビューなどが増えます。長く働くつもりなら、最初の業務だけでなく、数年後にどのような責任を担うかを聞いておくとよいでしょう。
福利厚生は、休暇、育児・介護、柔軟な勤務、健康支援、資格支援を確認してください。制度名の多さで選ぶより、自分が使う可能性の高い制度について、対象者と利用条件を確かめる方が役立ちます。在宅勤務制度があっても、実地棚卸への立会いなど現地対応を要する仕事があり、すべての業務を同じ場所で完結できるとは限りません。
海外案件も同様です。海外子会社の監査に関わること、海外チームとオンラインで協働すること、海外拠点へ赴任することは分けて考えましょう。英語を使いたい人は、入所直後の使用場面と、将来の挑戦に必要な条件を別々に聞くと、期待とのずれを減らせます。
社員訪問で聞くときは、相手の事務所、部門、職位、担当業界をメモしてください。同じ法人の社員でも仕事の前提が異なるためです。「この法人は休みやすい」という感想だけを残すより、「このチームではこの時期に休暇を計画している」という情報を集める方が比較に使えます。
法人選びは希望業務・担当業界・勤務地の順に進める
最初の配属で得たい経験を決める
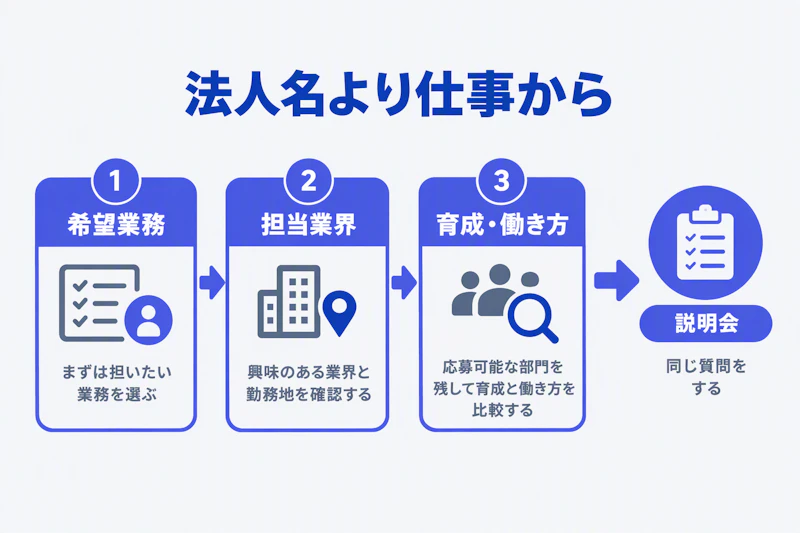
迷うなら、法人名より先に希望業務を決めてください。会計監査をしたいのか、IT内部統制を評価したいのか、企業の開示を支えたいのかで、見るべき募集が変わります。そのうえで担当業界と勤務地を合わせ、応募できる部門を探すのが効率的です。
3〜5年後に得たい経験は、一つの文章にすると整理できます。たとえば「製造業の会計監査を通じて、在庫や原価計算の論点を理解したい」「IT監査を通じて、システムと財務報告のつながりを学びたい」と書きます。「専門性を高めたい」だけでは比較項目が決まらないので、対象と論点を足してください。
次に、各法人の採用ページから、希望する職種、事務所、業界に関する情報を集めます。希望と一致する募集を残し、説明会で初期配属の決め方を聞きましょう。希望が確約されない場合は、別の担当になっても学びたいと思えるかを考えます。入所後の選択肢だけでなく、最初に担う仕事への納得が重要です。
CaseMatchのAIキャリアアドバイザーは、学業や活動経験を話しながら、応募準備に使う材料を整理する手段になります。法人の優劣を代わりに決めてもらうのではなく、自分の優先条件と、それを選ぶ理由を言葉にするために使いましょう。
監査より業務改革に関心が強いと分かった人は、コンサル会社の比較へ進む方が目的に合います。監査法人の比較とは対象が違うことを踏まえて、次の記事を読んでください。
企業の経営戦略を考える仕事そのものに惹かれるなら、BIG4だけでなく戦略ファームも比較対象になります。監査とは仕事内容が大きく違うため、名前の知名度ではなく役割を見比べましょう。

説明会では同じ質問で4法人を比べる
説明会では、4法人に同じ質問をして比較材料をそろえましょう。「強みは何ですか」より、入所後の担当や育成を具体的に聞く方が、自分との相性を判断できます。
- 希望する職種・業界への配属は、どのように決まるか
- 若手は最初の1年で、どんな手続や対外対応を担当するか
- 作成した調書や資料には、どのようにフィードバックを受けるか
- 繁忙期に複数案件が重なったとき、誰が担当を調整するか
- 別の業界や専門領域へ挑戦する際、どんな経験が必要か
回答は「よい雰囲気だった」という感想だけでなく、確認できた事実と自分の評価を分けて残してください。「若手にも仕事を任せる」という説明なら、具体的な仕事の範囲や、任せる際のレビュー体制まで聞くと内容が明確になります。
社風も法人全体の短いラベルで決めるより、実際のやり取りで確認する方が確実です。質問に具体例が返ってくるか、難しい場面の話も聞けるか、若手が相談する先を説明してもらえるかを見ましょう。複数の社員から聞けば、特定の個人の印象に引っ張られにくくなります。
志望順位を決める際は、希望業務、業界、勤務地、育成、働き方に優先順位を付けてください。すべての条件が同じ重みだと、情報が増えるほど迷います。譲れない条件を先に二つ決め、残りは説明会の材料で判断するのがおすすめです。
比較条件は決まったのに志望順位を付けられないなら、自分がその条件を重視する理由を整理しましょう。CaseMatchのAIキャリアアドバイザーで、応募先を選ぶ軸と志望動機につながる経験を言語化できます。
面接では監査を選ぶ理由と自分の行動を伝える
志望動機は仕事・法人・経験をつなぐ
監査法人の志望動機は、監査や保証の仕事を選ぶ理由、その法人・部門を選ぶ理由、自分の経験の順に組み立てると伝わりやすくなります。「BIG4だから成長できる」「グローバルに働きたい」だけでは、ほかの応募先との違いが出ません。
たとえば企業分析のゼミ経験なら、数字の比較をした事実だけでなく、どんな疑問を持ち、何を調べ、財務情報の信頼性にどのような関心を持ったかを振り返ります。そこから会計監査を志望する理由につなげ、説明会で確認した業界や育成の情報を置けば、経験と入所後の希望がつながります。
IT監査を志望する学生なら、システムやデータに関わった経験から、情報の正確さや管理に関心を持った場面を探しましょう。技術を使った経験があることだけでなく、なぜ開発よりリスクや統制の仕事を選ぶのかまで考えると、職種を理解した回答になります。
説明会で聞いた事実を、その法人だけの特徴として誇張する必要はありません。他法人にも似た制度があっても、その事実をどう評価し、なぜ自分に合うと考えたかを話せれば志望理由になります。「ほかにはない」と言うより、「自分が重視する条件と合う」と説明する方が正確です。
法人名を入れ替えても成立する回答になったら、初期配属、担当業界、社員との対話で確認した内容を一つ追加してください。パンフレットの言葉を増やすのではなく、自分が選んだ理由を具体化する作業です。
経験の説明は実際の行動まで掘り下げる
人物面接の準備では、学業、アルバイト、サークル、試験勉強などから、課題に向き合った経験を整理しましょう。結果が大きいかどうかより、何を問題と捉え、どのように行動し、周囲とどう協働したかを説明することが重要です。
準備用の質問例は、「学生時代に力を入れたことは何ですか」「難しい課題にどう対応しましたか」「意見の違う人とどう協働しましたか」です。各法人の実際の出題を断定したものではなく、自分の経験を深掘りするための問いとして使ってください。回答したら、なぜその方法を選んだか、別の選択肢は何だったか、結果から何を学んだかまで続けて答えます。
CaseMatchのAI面接練習では、回答への採点とフィードバックを使って、伝わり方を見直せます。原稿を完成させてから試すより、まず一度話して、説明が長い部分や行動が曖昧な部分を確認する方が、修正すべき点を絞れます。
就活の軸を話す練習には、次のAI面接も使えます。DeNA向けの「キャリアと就活の軸」というお題であり、BIG4監査法人の出題再現ではありません。応募先を選ぶ理由を言葉にする基礎練習として取り組み、監査を志望する理由は別途整えてください。
<embed type="interview" id="a2c75bd5-8f28-4653-a10a-b88d0f3ba283">
回答を聞き返すときは、結論が先にあるか、自分の行動が具体的か、学びが入所後の仕事につながるかを確認しましょう。流暢に話すことだけを目標にせず、深掘りされても同じ経験を矛盾なく説明できる状態を目指します。
「キャリアと就活の軸」を一度声に出すと、法人を選ぶ理由の曖昧さに気づけます。CaseMatchのAI面接で基礎練習を行い、フィードバックをもとに自分の優先条件を説明し直してみましょう。
まず応募区分を決めて希望する部門の募集要項を開こう
BIG4監査法人を就職先として検討するなら、最初の行動は自分に合う応募区分を決めることです。会計監査を目指す試験合格者は定期採用、ITやリスクに関心がある学生は専門職新卒採用を確認します。そのうえで、希望業務、担当業界、勤務地が合う募集を探してください。
今日やることは、希望する仕事を一文で書き、候補の募集要項から必須条件と勤務地を確認し、説明会で聞く質問を三つ用意することです。4法人の規模は全体像を知るために使い、最終的な応募先は最初に担う仕事への納得で選びましょう。
職種選びと志望動機がまだつながっていない学生は、経験を整理するところから始められます。CaseMatchのAIキャリアアドバイザーで、希望業務につながるエピソードと応募準備の論点を整理してください。
著者
山岡 直登
Director銀行法人営業、JAC Recruitment、パーソルキャリアでのRPO・企業人事を経て、フォルトナにてコンサル転職支援に従事。現在はCaseMatchのDirectorとして人材紹介を担当。ビズリーチSランク、新興系コンサルティングファーム年間Award 2025の実績を持つ。
監修者
畑中 翼
Senior Managerフジクラで研究開発・新規事業開発に従事した後、アクセンチュア、デロイト、イグニション・ポイント、ADLでコンサルティングを経験。現在はSenior Managerとして転職支援を担当。製造業・R&D領域に強みを持ち、QUNIE Award 2024優秀個人賞、外資就活ネクストAランクの実績を持つ。
面接練習で、選考を有利に進めよう。

1分で完了


